


Декларация по косвенным налогам: ответственность и риски по строкам отчёта
Декларацию по косвенным налогам при импорте из ЕАЭС (НДС и акцизы) подают организации и ИП, которые ввезли товары с территории Союза, и те, кто получает такие товары по лизингу. Срок обычно один: не позднее 20-го числа месяца, следующего за месяцем, в котором товары приняты на учёт (п. 20 Протокола о взимании косвенных налогов в рамках ЕАЭС). Форма КНД 1151088 небольшая, но ошибки в ней стоят дорого: от штрафа до сбоя в учёте платежа на ЕНС.
Общий порядок подачи мы разбирали в отдельной статье, а здесь остановимся на рисках по конкретным строкам.
Два вида риска
Штраф за нарушение срока. За непредставление декларации в срок установлена ответственность по ст. 119 НК РФ. Штраф не применяется, если в декларации, поданной с опозданием, нет сумм налога (акциза) к уплате (п. 3 ст. 119 НК РФ). Размер штрафа по п. 1 ст. 119: 5% от неуплаченной суммы по декларации за каждый полный или неполный месяц просрочки, но не более 30% и не менее 1 000 рублей.
Нарушение контрольных соотношений. ФНС проверяет декларацию по контрольным соотношениям (приложение к приказу ФНС от 29.02.2024 № ЕД-7-3/164@, в редакции приказа от 08.05.2026 № КЧ-1-3/299@). Если соотношение нарушено, начисление, как правило, отражается на едином налоговом счёте не в обычный срок, а значительно позже (пп. 1 п. 5 ст. 11.3 НК РФ). Как это повлияет на пени именно у вас, проверяйте по своей ситуации.
Какие ДОПП попадают в декларацию
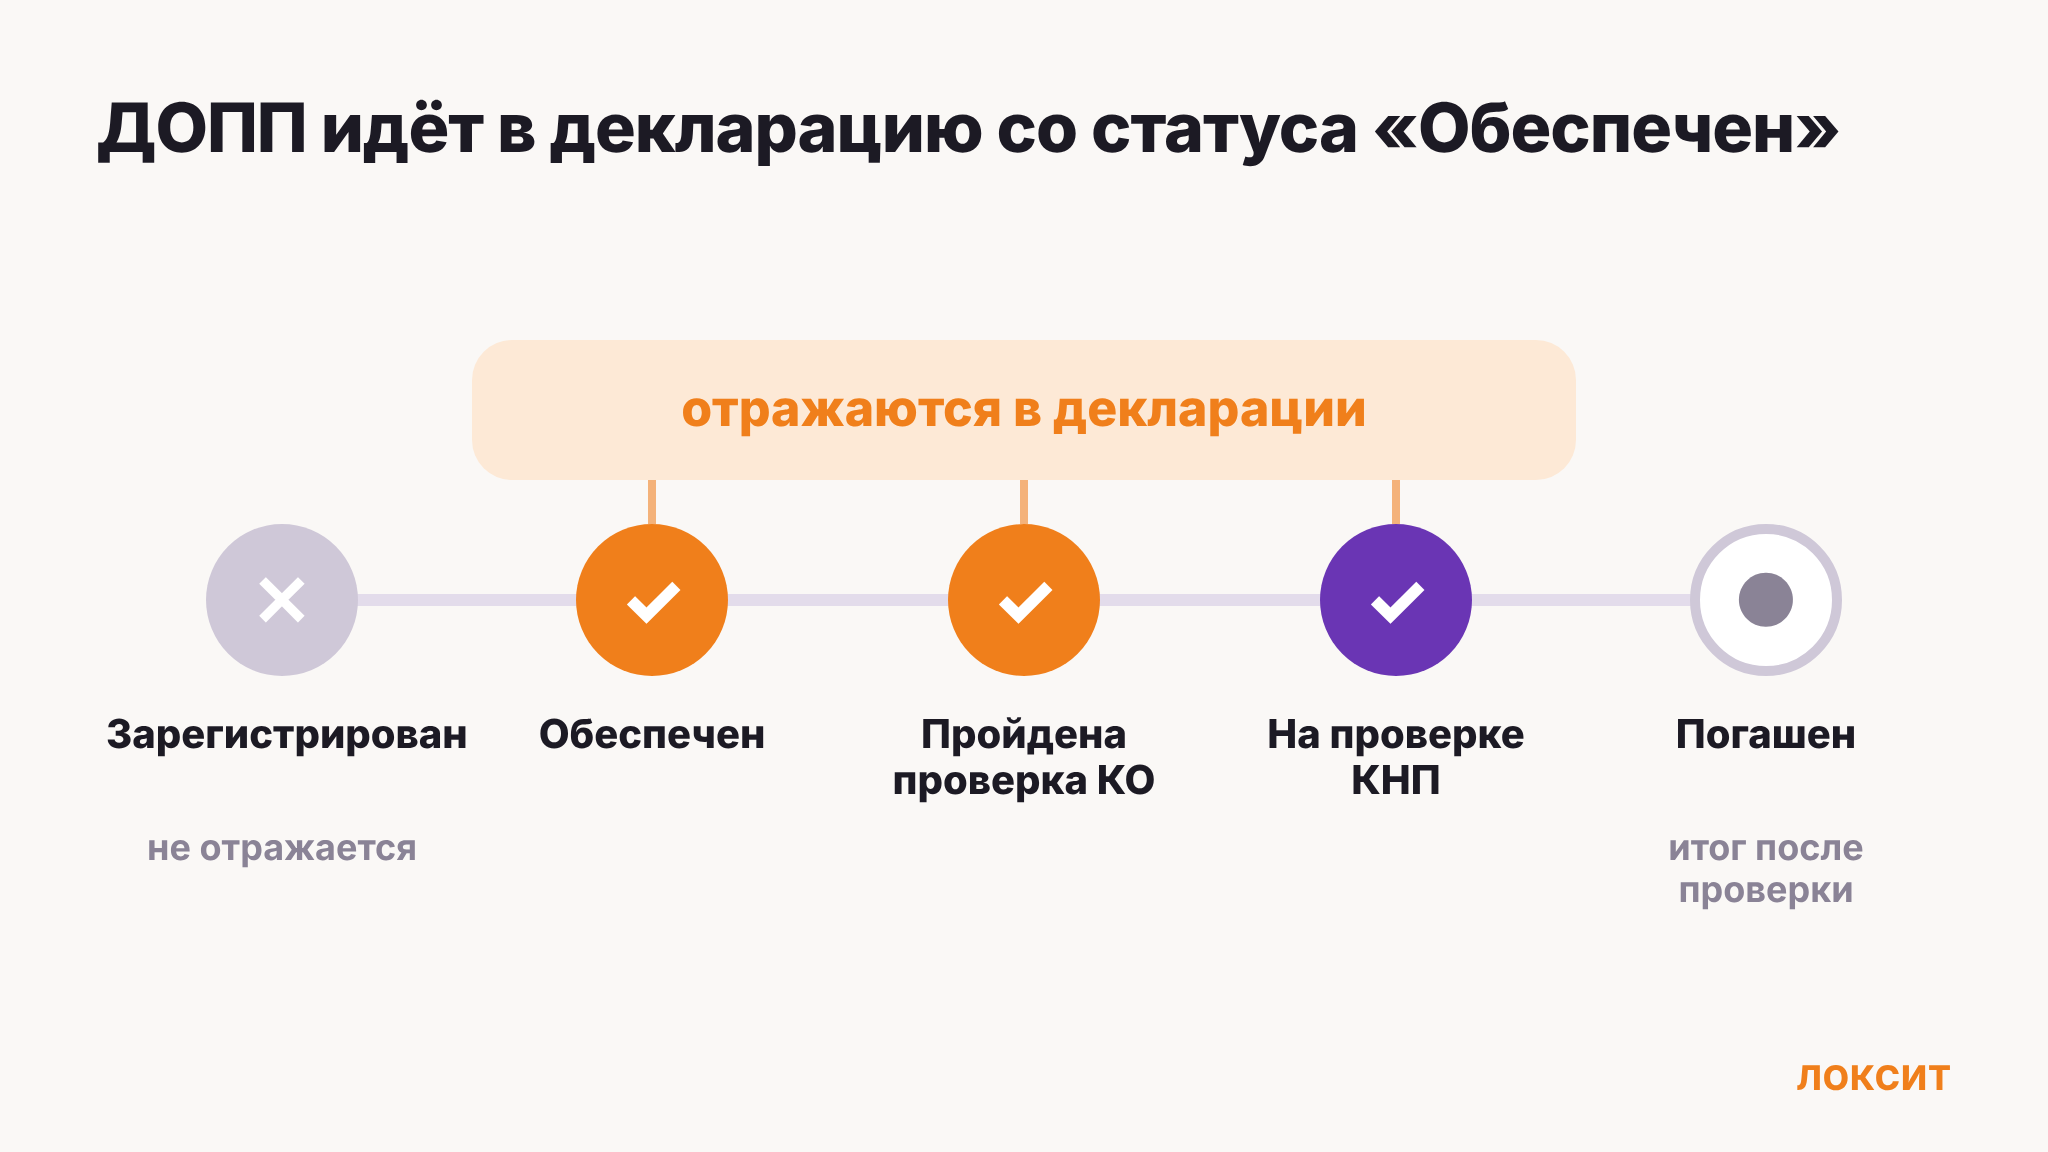
С 1 июня 2026 года Федеральный закон от 17.04.2026 № 101-ФЗ о национальной системе подтверждения ожидания поставки товаров (СПОТ) распространяется на товары, которые ввозят из других стран ЕАЭС автомобильным транспортом (кроме товаров из ч. 3 ст. 5 закона). Импортёр формирует документ о предстоящей поставке (ДОПП) и вносит обеспечительный платёж (ОП), а затем отражает их в декларации. Как именно, ФНС объяснила в письме от 29.09.2026 № ЕА-36-15/8583@.
Главное правило: в декларации отражают ДОПП, по которому товар принят к учёту и который имеет один из трёх статусов.
| Статус ДОПП | Что означает | Отражать в декларации |
|---|---|---|
| «Зарегистрирован» | ДОПП прошёл форматно-логический контроль, получил номер | Нет: ДОПП считается неоформленным (см. ниже) |
| «Обеспечен» | ОП внесён полностью либо в случаях ч. 1 или 2 ст. 11 закона | Да |
| «Пройдена проверка контролирующего органа» | Статус присваивается только при предъявлении визуализированной ссылки (QR-кода) ФТС | Да |
| «На проверке КНП» | Начата камеральная проверка декларации, в которой отражён ДОПП | Да |
| «Погашен» | Камеральная проверка завершена без нарушений | Итоговый статус |
Статус «Не пройдена проверка контролирующего органа» в письме отдельно не разъяснён, поэтому ситуации с этим статусом лучше уточнять у налогового органа.
Обратите внимание на «Погашен»: если сумма ОП по ДОПП заявлена в декларации частично, статус «На проверке КНП» сменится на «Погашен» только после того, как вы отразите оставшуюся сумму ОП (п. 2 ст. 177 НК РФ).
Титульный лист: три места, где ошибаются
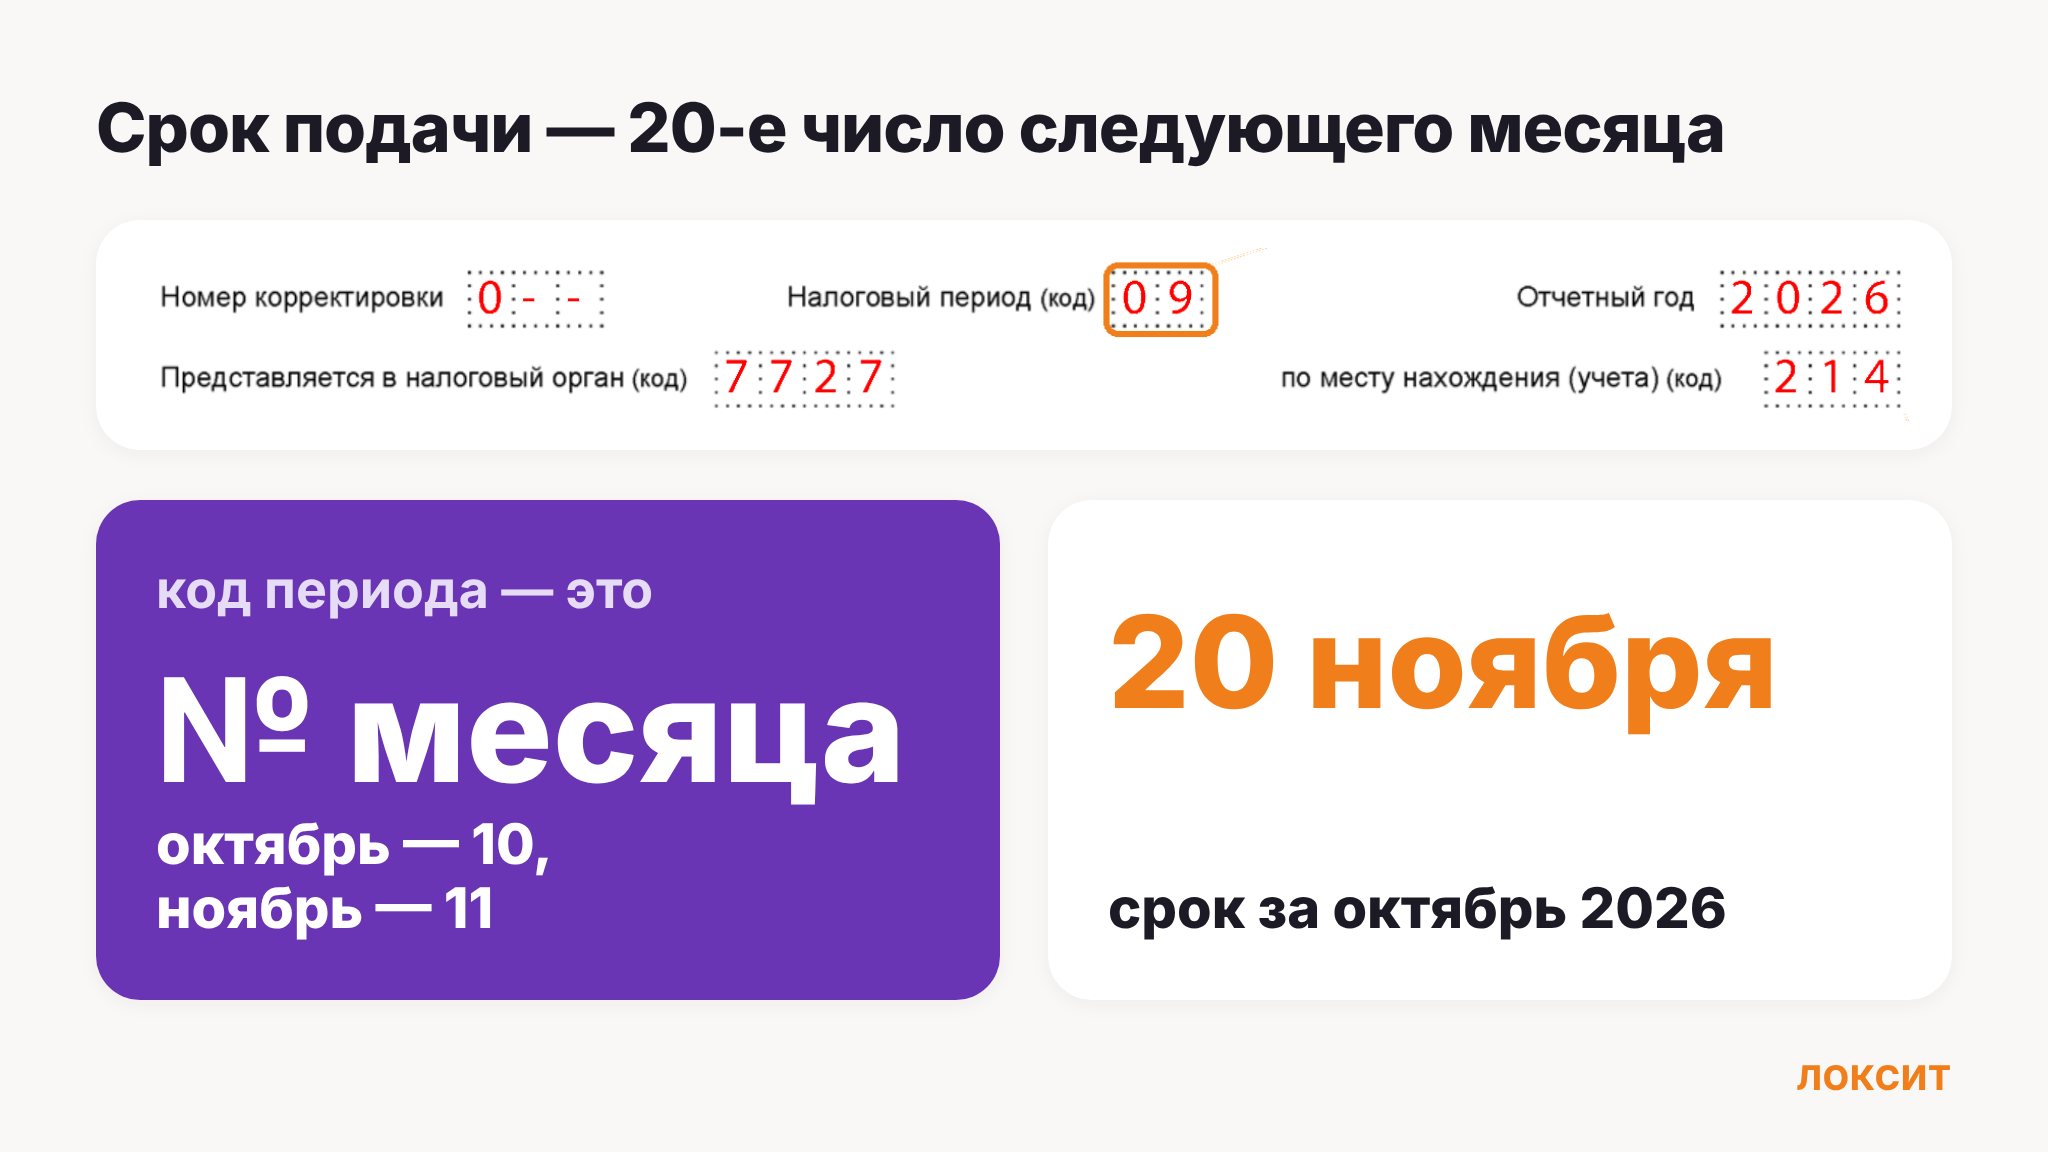
- Налоговый период. Код ставится по порядковому номеру месяца, за который подаётся декларация (приложение № 1 к Порядку заполнения). За октябрь это 10, за ноябрь — 11.
- Код по месту нахождения (учёта). Берётся из приложения № 2 к Порядку (в образце — 214).
- Приложения. Вместе с декларацией нужно представить комплект сопроводительных документов (п. 20 Протокола). В декларации указывают, на скольких листах приложены подтверждающие документы.
Срок подачи зависит от месяца принятия товаров на учёт: за октябрь 2026 года декларацию нужно представить не позднее 20 ноября 2026 года. Если декларация подана позже, она считается просроченной, а срок, выпавший на выходной, переносится на ближайший рабочий день.
- 01Задайте вопрос своими словами
- 02Получите ответ со ссылками на нормы
- 03И подборку документов по теме
Раздел 1: НДС
| Строка | Что проверить | Чем грозит ошибка |
|---|---|---|
| 020 | КБК по НДС на товары, ввозимые в РФ (в образце 182 1 04 01000 01 1000 110) | Отдельный риск в образце не указан |
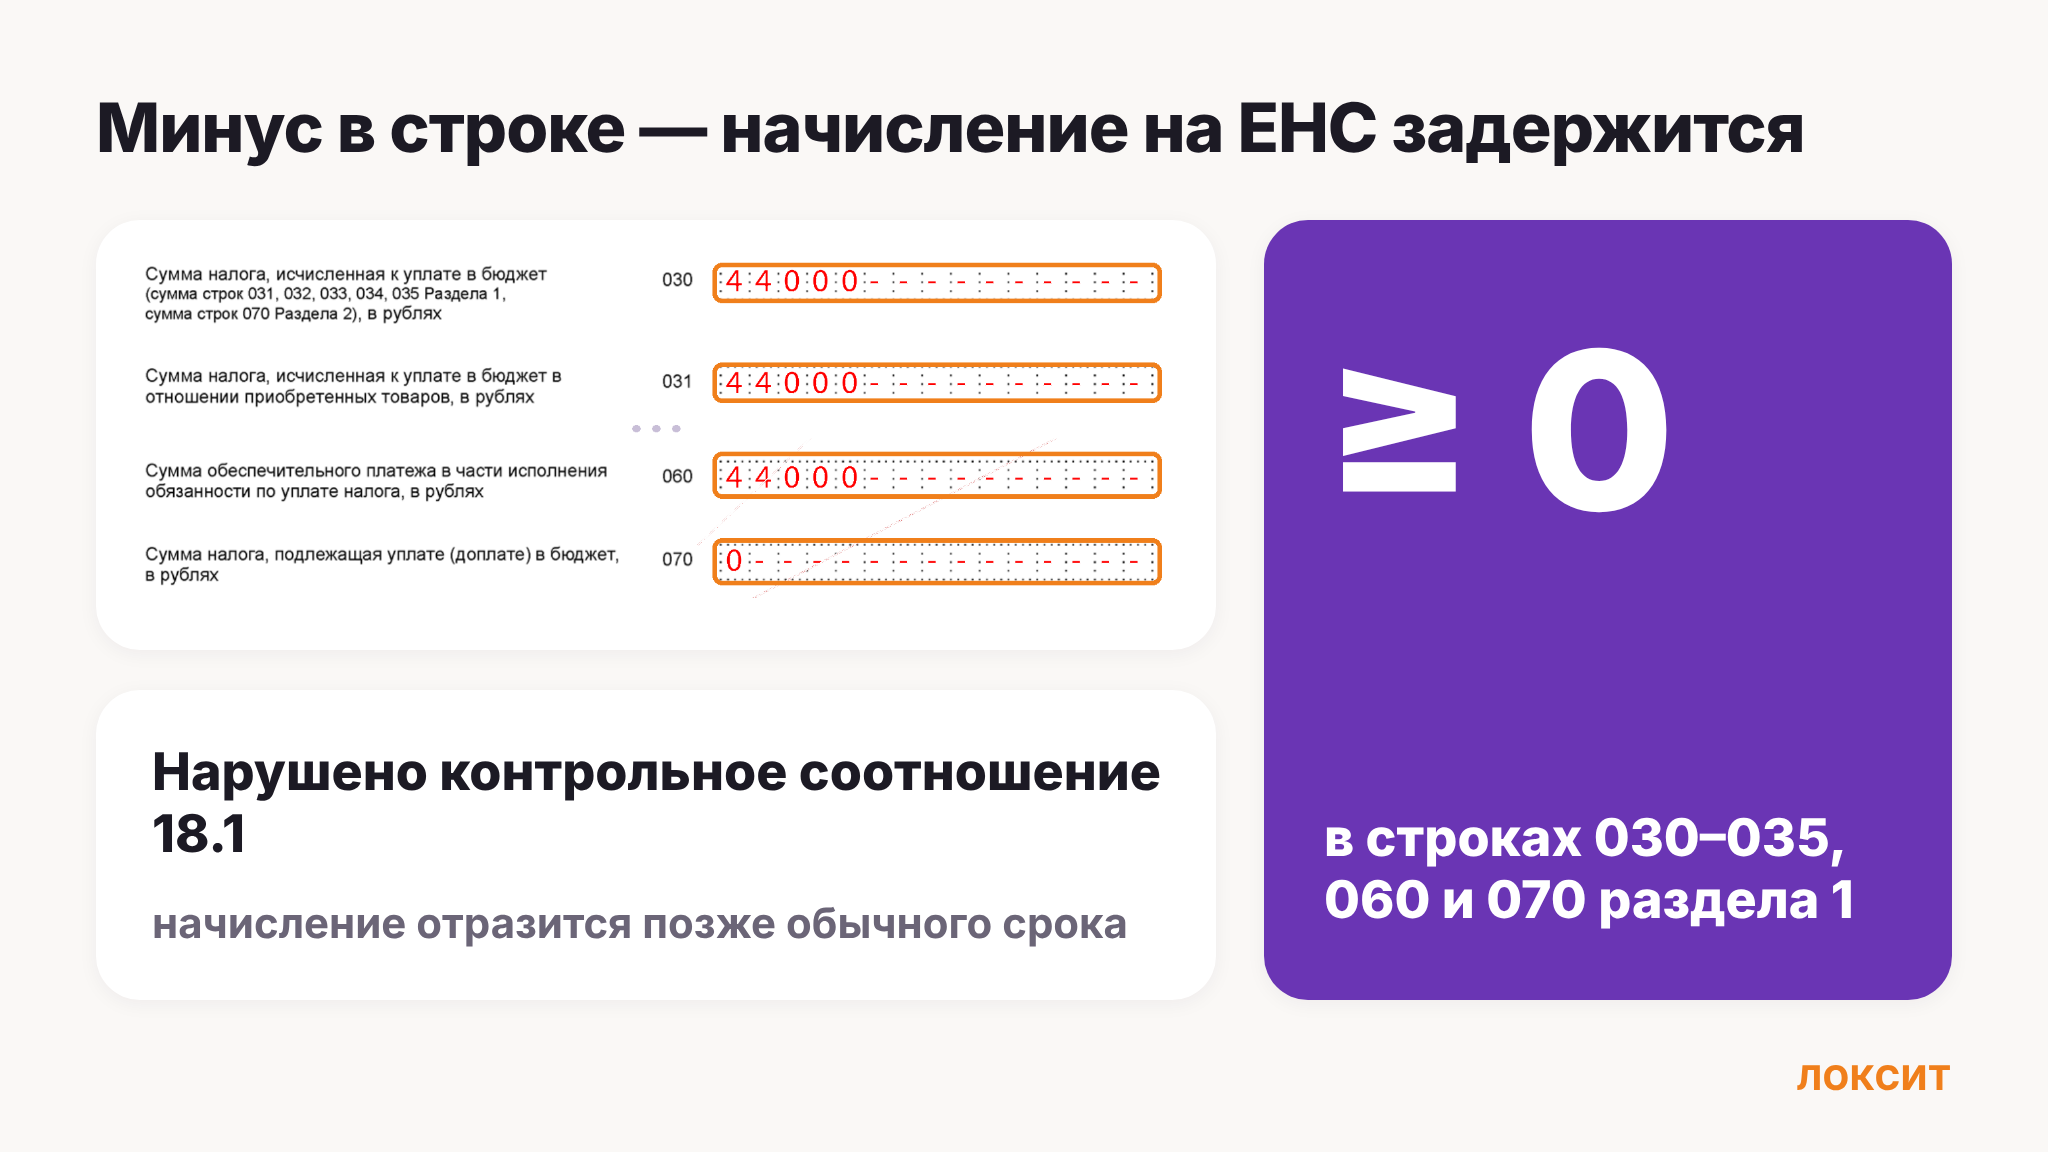
| 030–035, 060, 070 | Нет отрицательных значений | Нарушено контрольное соотношение 18.1: начисление на ЕНС отразится позже обычного |
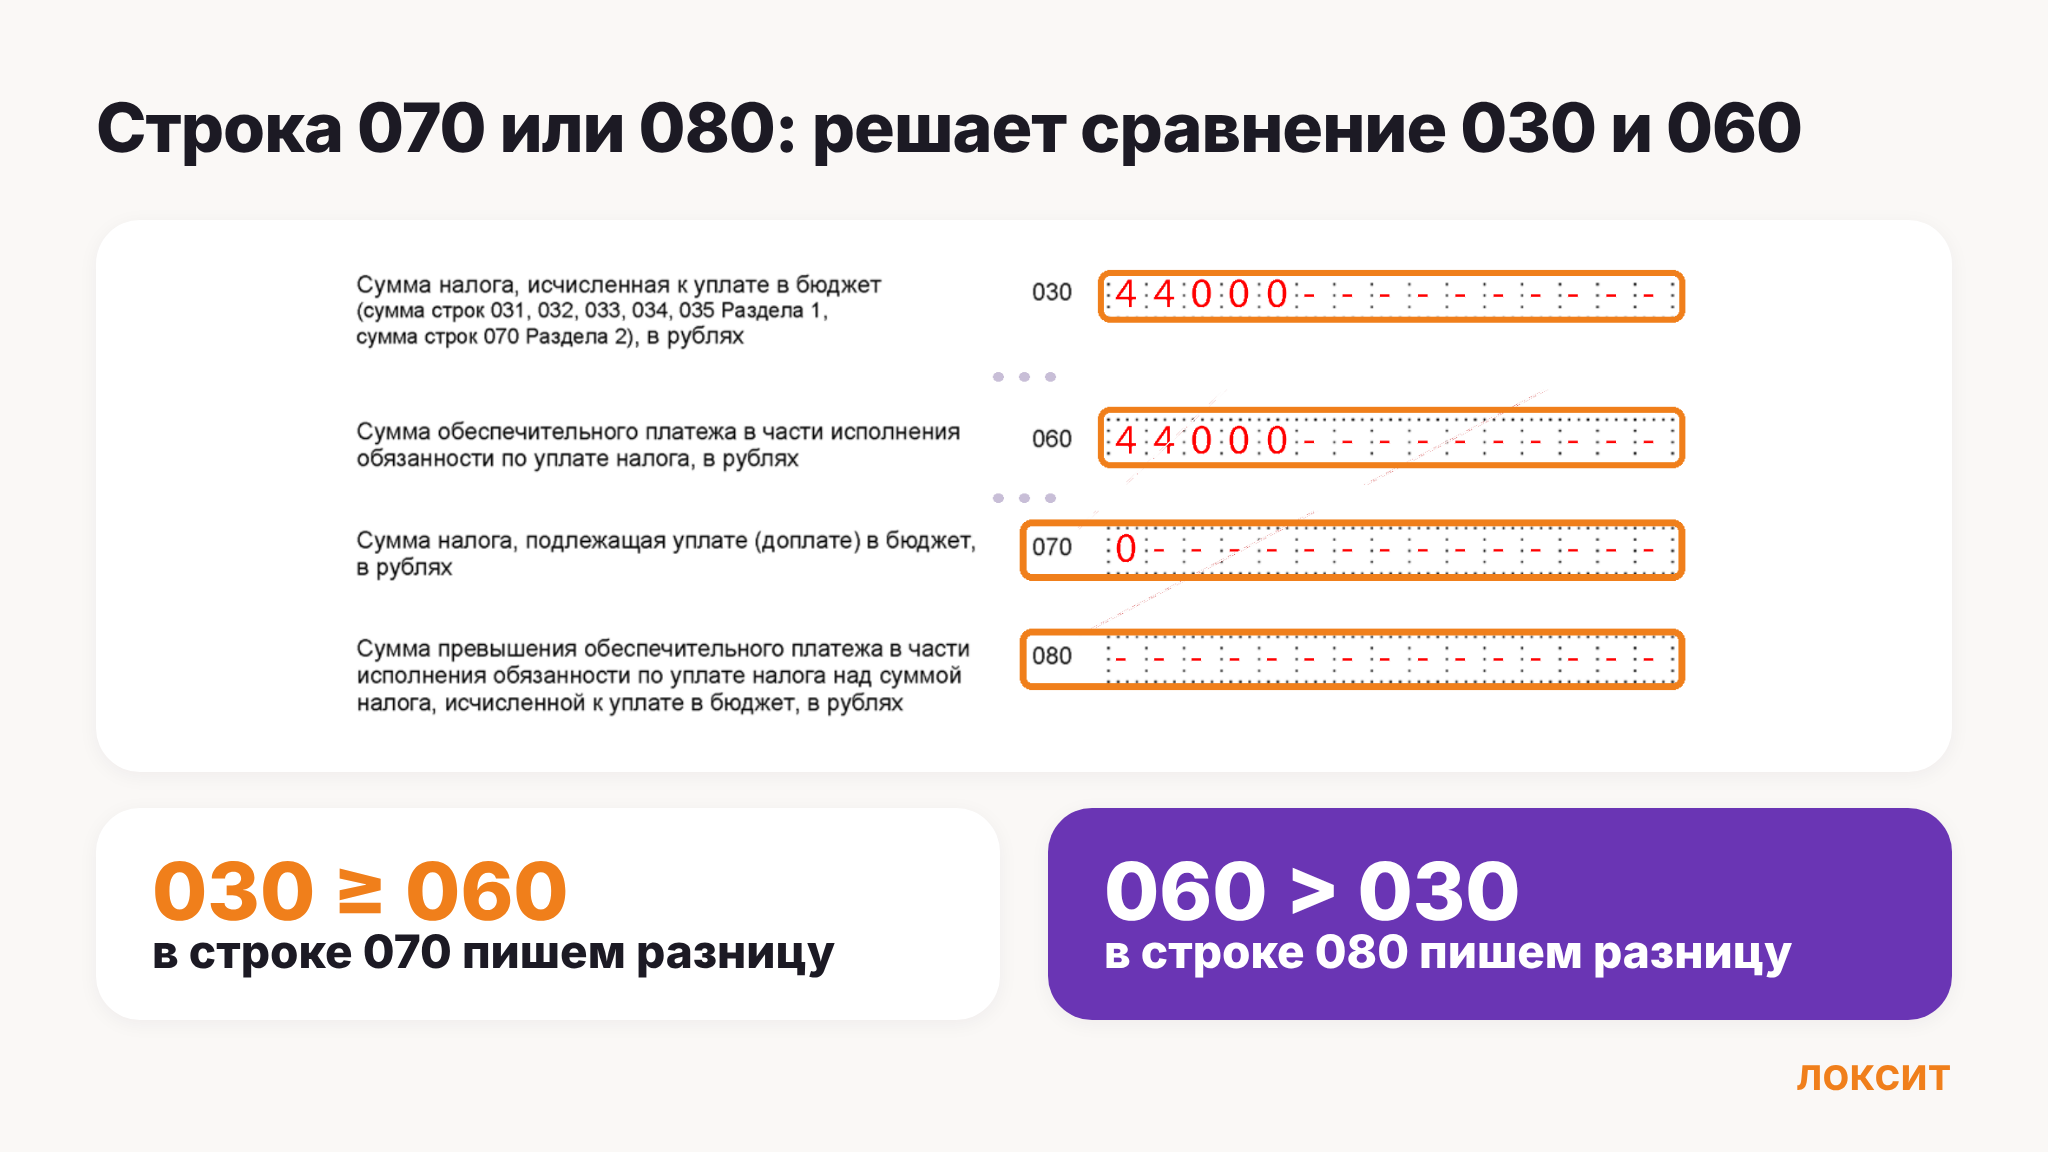
| 070 | Заполняется, если 030 ≥ 060: разница между ними; если равны, ставьте 0 | Арифметическая ошибка нарушает соотношение 18.2 |
| 080 | Заполняется, если 060 > 030: разница между ними (п. 30 Порядка) | Отдельный риск в образце не указан |
Строка 030 — это сумма налога к уплате: сумма строк 031–035 раздела 1 (приобретённые товары, продукты переработки, результат работ, товарный кредит и бартер, лизинг). Строка 060 — обеспечительный платёж. Если он больше начисленного налога, разницу показывайте в строке 080, а не в строке 070.
Раздел 3: акцизы
| Строка | Что проверить | Чем грозит ошибка |
|---|---|---|
| 020 | КБК по акцизам на нужный товар; на каждый КБК и ОКТМО свой раздел 3 (пп. 40, 41 Порядка) | Отдельный риск в образце не указан |
| 030–032 | Нет отрицательных значений | Нарушено соотношение 18.3 |
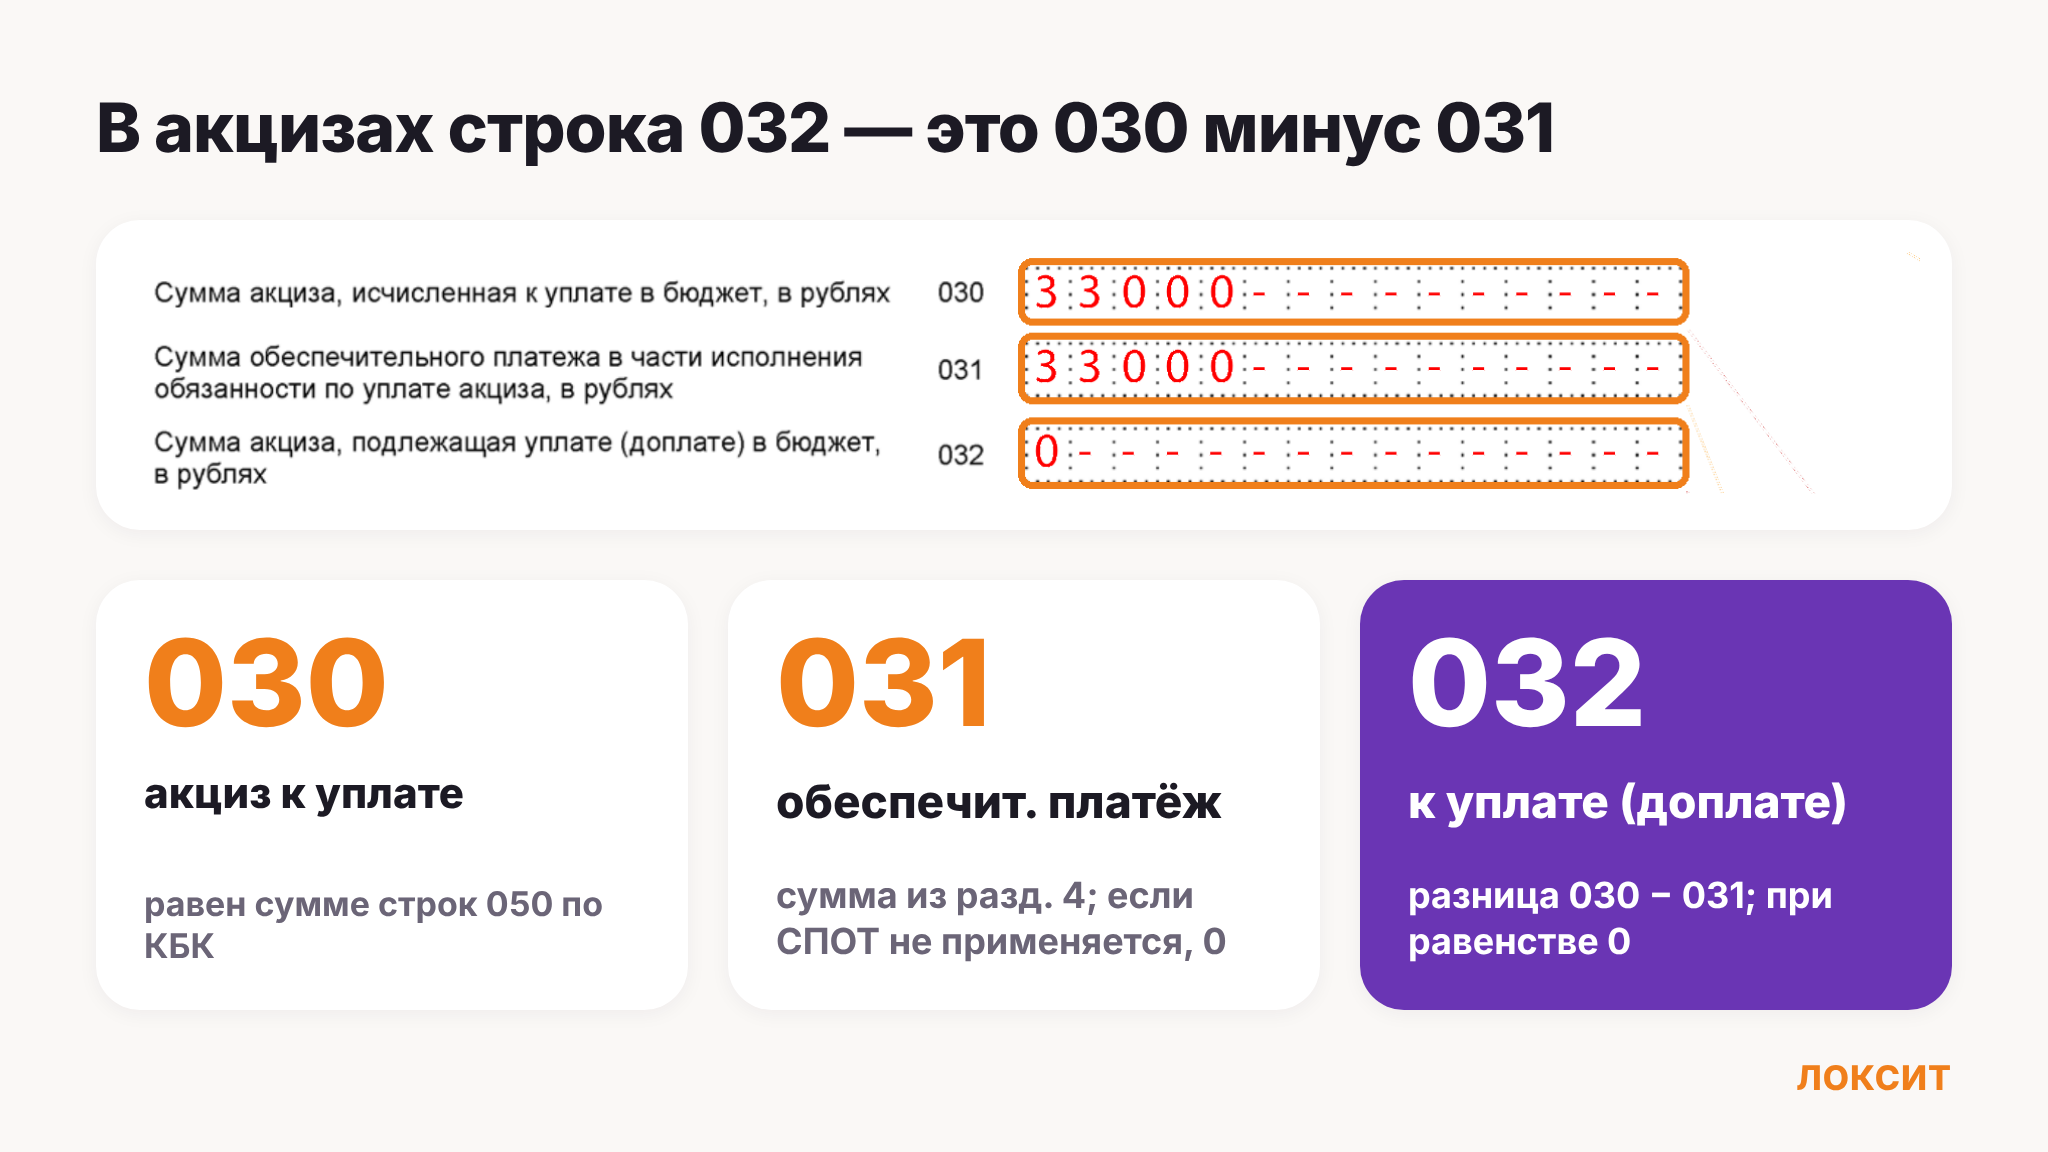
| 030 | Равна сумме строк 050 по соответствующему КБК | Нарушено соотношение 18.4: акциз к уплате рассчитан неверно |
| 031 | Сумма акциза из раздела 4 по тому же КБК; для товара, на который СПОТ не распространяется, — ноль (п. 42 Порядка) | Отдельный риск в образце не указан |
| 032 | Заполняется, если 030 ≥ 031: разница; при равенстве — 0 (п. 43 Порядка) | Арифметическая ошибка нарушает соотношение 18.5 |
| 040 | Код страны ЕАЭС по ОКСМ | Отдельный риск в образце не указан |
| Графа 1 | Код вида подакцизного товара из приложения № 5 | Отдельный риск в образце не указан |
| Графы 3, 4 | Прочерки; исключения — спирт (ставка за 1 л безводного спирта), легковые автомобили, мотоциклы (пп. 49, 50 Порядка) | Отдельный риск в образце не указан |
| Налоговая база | Объём (количество) ввезённых подакцизных товаров; в свободных знакоместах дробной части ставьте прочерки (п. 6 Порядка) | Отдельный риск в образце не указан |
Раздел 4: ДОПП
Раздел 4 заполняют, когда в декларацию включён ДОПП. Правила из письма ФНС от 29.09.2026 № ЕА-36-15/8583@:
| Строка | Что указать | Что проверить |
|---|---|---|
| 010 | КБК из строки 020 раздела 1 (или раздела 3) | КБК совпадает с основным разделом |
| 020 | Номер ДОПП | Номер указан без ошибок; ДОПП имеет подходящий статус |
| 030 | Сумма налога (акциза) по КБК из строки 010 | Сумма равна ОП в строке 060 раздела 1 (в строке 031 раздела 3 для акциза) |
Письмо не называет санкций за расхождения, но несоответствие между разделом 4 и строкой 060 раздела 1 вряд ли останется без вопросов при камеральной проверке. Это вывод редакции, а не позиция ФНС.
Если ДОПП не оформлялся или остался «Зарегистрированным»
Бывает, что импортёр не оформил ДОПП или документ получил статус «Зарегистрирован», потому что визуализированная ссылка не получена, а товар уже ввезён и принят на учёт. Тогда в строке 031 раздела 1 указывают сумму налога, исчисленную к уплате по приобретённым товарам (в строке 030 раздела 3 — сумму акциза). Раздел 4 в этом случае не заполняют, так как ОП не заявляется.
Несколько ДОПП на одну поставку
В письме от 22.09.2026 № ЕА-36-15/8421@ ФНС разобрала ситуацию, когда по одной поставке оформлено несколько ДОПП (например, после смены перевозчика, когда документ уже получил статус «Обеспечен»). Все ДОПП отражаются в разделе 4. В строке 031 раздела 1 показывают сумму налога по товарам, принятым на учёт (в строке 030 раздела 3 — сумму акциза).
Если ОП больше налога
Если сумма ОП превышает исчисленный налог (акциз), разницу зачтут на ЕНС по итогам завершения камеральной проверки, а ДОПП получит статус «Погашен». В декларации это превышение показывают в строке 080 раздела 1 (см. выше).
Если ввоз не состоялся
Суммы ОП по ДОПП, по которому ввоз не состоялся, можно отразить в декларации за период, в котором у вас возникла обязанность по уплате налога в связи с ввозом товаров. Срок: не позднее трёх лет с даты формирования ДОПП (абз. 4 п. 2 ст. 177 НК РФ). Сумма не должна превышать налог, указанный в таком ДОПП. Учитывается она в порядке, предусмотренном пп. 3 п. 5 ст. 11.3 НК РФ.
Ответственность за неуплату
Помимо штрафа за срок, есть ответственность за занижение налога. По ст. 122 НК РФ неуплата или неполная уплата налога в результате неправильного расчёта влечёт штраф 20% от неуплаченной суммы, а при умысле — 40%. Если в вашей ситуации есть смягчающие обстоятельства, с 30 сентября 2026 года штраф можно снизить по новым правилам ФНС.
Чек-лист перед отправкой
- Сверьте код периода, код налогового органа и КБК.
- Проверьте, что в строках 030–035, 060, 070 раздела 1 и 030–032 раздела 3 нет минусов.
- Пересчитайте разницы: 070 и 080 в разделе 1, 032 в разделе 3.
- Убедитесь, что строка 030 раздела 3 равна сумме строк 050 по КБК.
- Подготовьте сопроводительные документы и проверьте число листов в декларации.
- Подайте декларацию до 20-го числа и оплатите налог одновременно с подачей.
Как ЛОКСИТ помогает
Образцы заполнения с пометками «Рекомендация» и «Риск» помогают заметить ошибку до отправки, но формы, порядки и контрольные соотношения меняются. Актуальные редакции приказов ФНС, форму декларации и разъяснения удобно проверять в комплекте КонсультантПлюс для бухгалтера.
Если у вас импорт из ЕАЭС с подакцизными товарами или вопросы по СПОТ, специалисты ЛОКСИТ — официального партнёра «КонсультантПлюс» в Новосибирской области — подскажут через Линию консультаций. Практику применения новых правил можно разобрать на семинарах ЛОКСИТ.
Читайте также: «Декларация по косвенным налогам при импорте из ЕАЭС» и «Кому нужен КонсультантПлюс: назначение и возможности системы».
Правовой вопрос? Спросите ИИ-помощника
Опишите ситуацию своими словами — помощник подготовит ответ со ссылками на нормы и документы по теме.


