


НДС на УСН в 2027 году: почему порог 20 млн заморозили и что делать теперь
Ещё недавно упрощенцы готовились к худшему: по действующему графику порог доходов, до которого можно не платить НДС, должен был упасть с 20 до 15 млн рублей в 2027 году и до 10 млн в 2028-м. Этого не произойдёт. Федеральный закон от 04.07.2026 № 228-ФЗ сохранил порог в 20 млн рублей на 2027–2029 годы.
Это хорошая новость для небольших компаний и ИП, но не повод расслабиться. НДС на УСН не отменён, ставки остались прежними, а те, кто уже превысил 20 млн, продолжают платить налог. Ниже разберём, что именно решили, как изменится картина в 2027 году и что стоит сделать до конца года.
Что решили: коротко
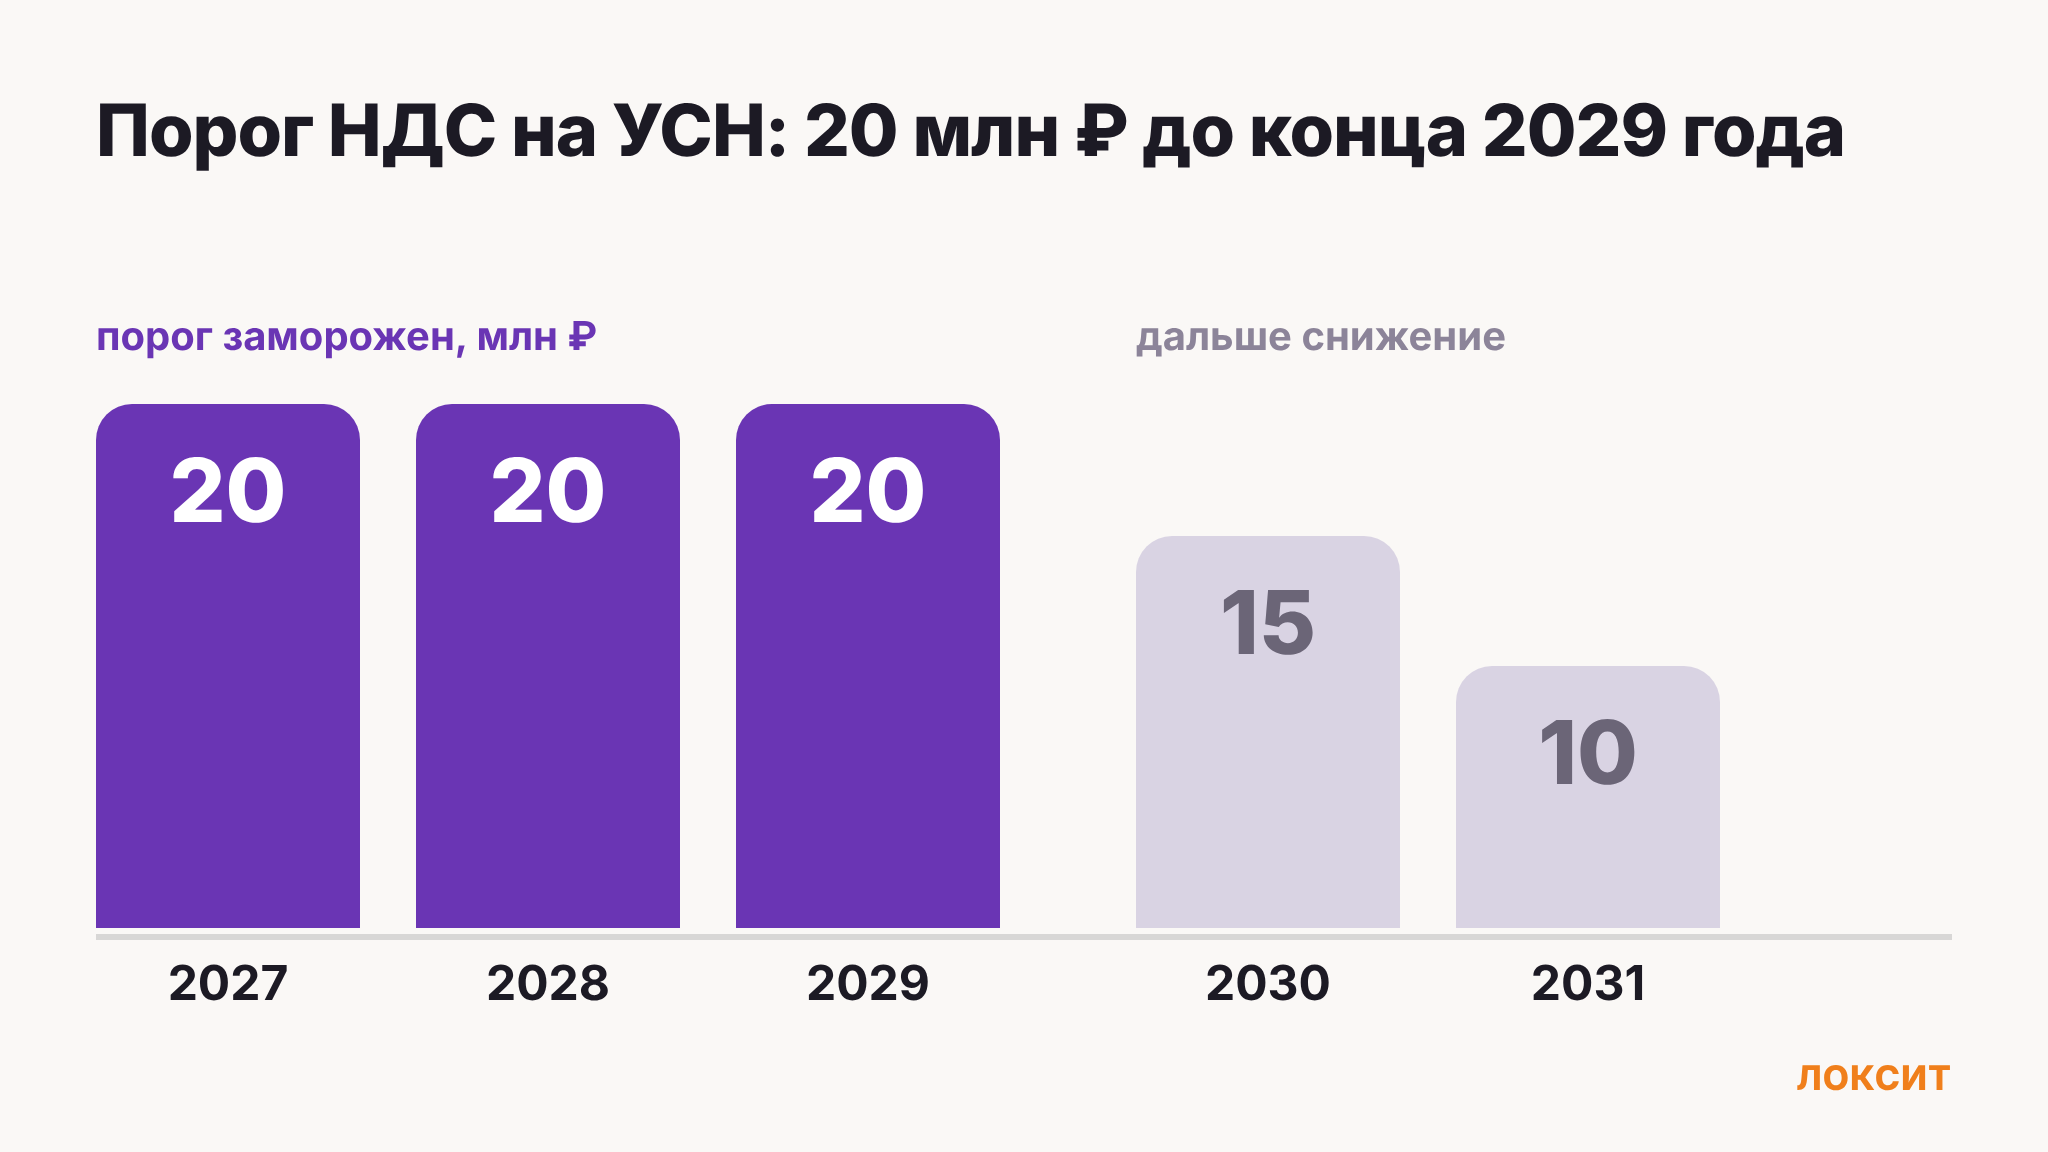
- Порог освобождения от НДС на УСН: 20 млн рублей. Он сохраняется на 2027–2029 годы и не индексируется на коэффициент-дефлятор.
- Снижение откладывается. По публикациям изданий, после 2029 года действует прежняя логика: 15 млн рублей в 2030 году и 10 млн рублей в 2031 году. В материале КонсультантПлюс годы указаны не так явно, поэтому точные периоды сверяйте с текстом закона и ст. 145 НК РФ.
- Ставки не менялись. Общая ставка НДС — 22%, для упрощенцев доступны пониженные 5% и 7% без права на вычет.
- Право на УСН не теряется. Превышение порога по НДС само по себе не лишает вас упрощёнки, но обязывает считать и платить налог.
Почему порог заморозили
Официального подробного обоснования в тексте закона нет, поэтому опираемся на то, что было известно публично. 5 июня 2026 года на Петербургском международном экономическом форуме президент предложил зафиксировать порог на уровне 20 млн рублей и поручил внести соответствующие поправки в Налоговый кодекс. Закон принят и подписан уже 4 июля.
По комментариям в профильных изданиях, логика такая:
- Поддержка малого бизнеса. Снижение порога до 15 и 10 млн рублей добавило бы НДС многим мелким предпринимателям, которые с этим налогом никогда не работали.
- Нагрузка и администрирование. Новым плательщикам пришлось бы перестраивать учёт, договоры и документооборот. По сообщениям СМИ, Минфин оценивал выгоду малого бизнеса от заморозки примерно в 50 млрд рублей в год.
- Ясность для планирования. Заморозка снимает неопределённость: компании с выручкой около порога теперь знают правила на три года вперёд.
Важная оговорка: речь именно о сохранении порога, а не о новых льготах. Всё, что вы уже делали с 2026 года, остаётся в силе.
- 01Задайте вопрос своими словами
- 02Получите ответ со ссылками на нормы
- 03И подборку документов по теме
Что это значит для вашего бизнеса в 2027 году
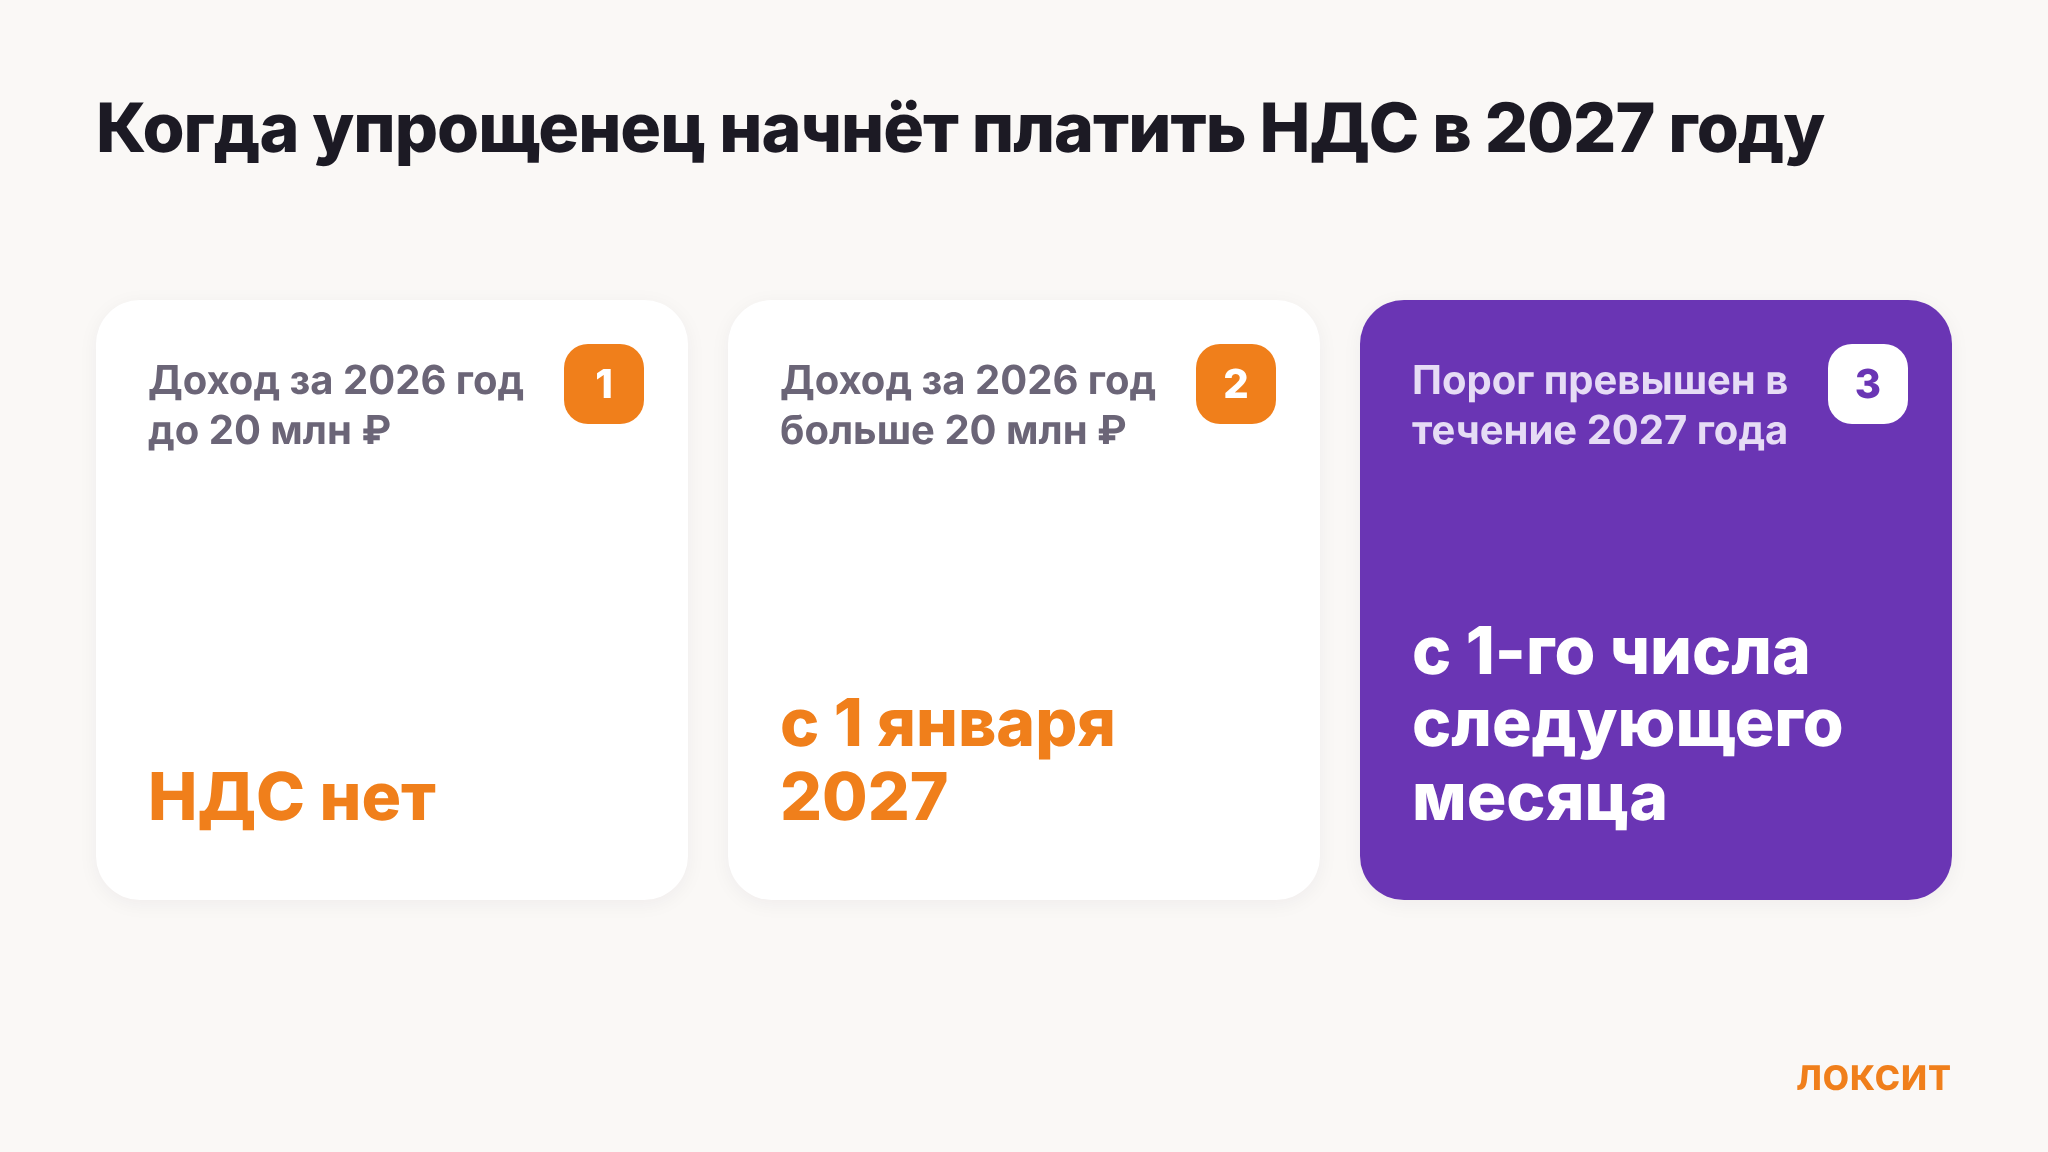
Порог проверяют дважды: по доходу за прошлый год и по доходу текущего года нарастающим итогом. В расчёт идут все доходы по УСН, включая авансы, по дате поступления оплаты.
| Ситуация | Что происходит с НДС |
|---|---|
| Доход за 2026 год не больше 20 млн руб. | В 2027 году НДС не начисляется, заявление в инспекцию подавать не нужно |
| Доход за 2026 год превысил 20 млн руб. | НДС нужно считать и платить с 1 января 2027 года |
| Доход в течение 2027 года превысил 20 млн руб. | Обязанность возникает с 1-го числа месяца, следующего за месяцем превышения |
Пример: если порог перейдён в апреле 2027 года, НДС нужно начислять с 1 мая. При совмещении УСН и патента доходы по обоим режимам суммируются.
Даже ниже порога НДС придётся платить в нескольких случаях: при ввозе товаров, при исполнении обязанностей налогового агента и если вы сами выставили покупателю счёт-фактуру с выделенным НДС.
Ставки на 2027 год: 5%, 7% или 22%
Если вы стали плательщиком НДС, есть два пути.
- Пониженные ставки 5% и 7%. Применяются без вычета входного НДС: налог, который вам предъявили поставщики, к вычету не принимается и входит в стоимость покупок.
- Общая ставка 22% (для отдельных товаров 10% и 0%). Здесь входной НДС принимается к вычету.
Какая из пониженных ставок вам доступна, зависит от дохода. В 2026 году границы такие: 5% применяется при доходе от 20 до 272,5 млн рублей, 7% — от 272,5 до 490,5 млн рублей. Эти цифры получены с применением коэффициента-дефлятора 1,090.
На 2027 год Минэкономразвития 5 октября 2026 года опубликовало проект нового дефлятора — 1,153. Если его утвердят, границы вырастут: 5% — до 288,25 млн рублей, 7% — до 518,85 млн рублей, а предельный лимит дохода для УСН составит 518,85 млн рублей. Приказ пока не подписан (в прошлом году он вышел в ноябре), поэтому ориентируйтесь на утверждённые значения. Сам порог в 20 млн рублей дефлятором не меняется.
Ставки 5% и 7% применяются не менее 12 кварталов подряд. По разъяснениям профильных изданий, при первом переходе от них можно отказаться в течение первых четырёх кварталов, но порядок лучше уточнить в п. 9 ст. 164 НК РФ до того, как принимать решение.
Как выбрать ставку: простой расчёт
Универсального ответа нет: всё зависит от доли входного НДС в ваших расходах. Приведём упрощённую оценку (без учёта влияния ставки на цены и на налоговую базу по УСН).
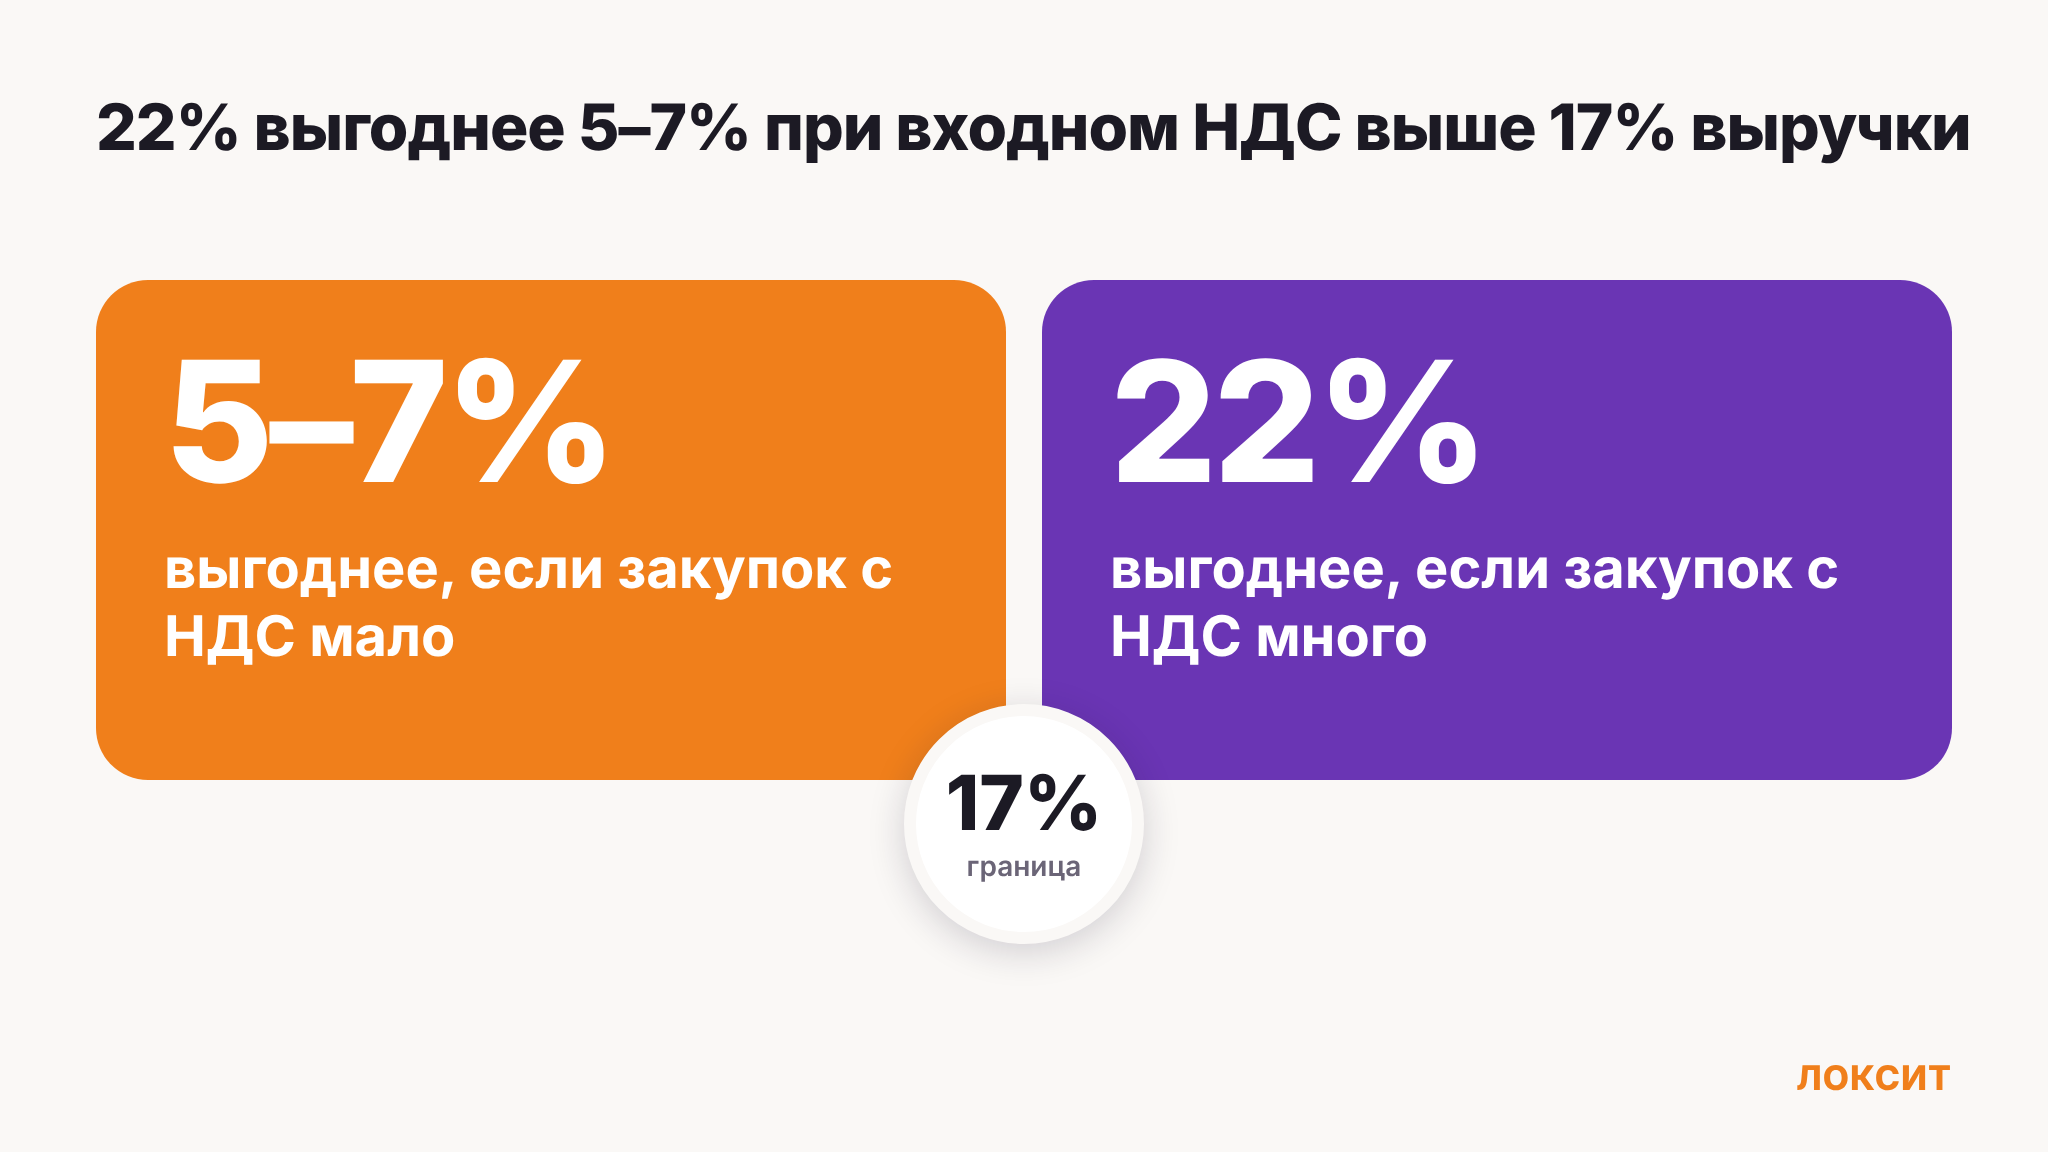
При ставке 22% налог равен 22% от выручки без НДС минус входной НДС по закупкам. При ставке 5% он равен просто 5% от выручки. Приравняв эти величины, получаем границу: 22% выгоднее, когда входной НДС превышает около 17% выручки без НДС (для ставки 7% граница около 15%).
Пример для выручки 100 000 рублей без НДС:
| Закупки у плательщиков НДС (без НДС) | Входной НДС | Налог при 22% | Налог при 5% | Что выгоднее |
|---|---|---|---|---|
| 40 000 руб. | 8 800 руб. | 13 200 руб. | 5 000 руб. | Ставка 5% |
| 85 000 руб. | 18 700 руб. | 3 300 руб. | 5 000 руб. | Ставка 22% |
Иными словами, если вы много закупаете у плательщиков НДС (торговля, перепродажа, производство с дорогим сырьём), общая ставка с вычетом часто выгоднее. Если основные расходы — зарплата, аренда у неплательщиков и услуги без НДС, чаще выигрывают 5% или 7%.
Не забудьте и про цену для покупателя. Для компаний-плательщиков НДС «входной» налог от вас — это вычет, и они могут предпочесть поставщика с общей ставкой. Для покупателей без права на вычет выгоднее цена без наценки на НДС. Сравните расчёты в обе стороны.
Что делать прямо сейчас
- Посчитайте доход за 2026 год по правильному методу. Берите фактические поступления, включая авансы, а не даты актов. Ошибка в базе — частая причина доначислений и пеней.
- Определите свою зону. До 20 млн рублей — следите за порогом помесячно. Выше — готовьте учёт, декларации и платежи по НДС.
- Заведите контроль нарастающим итогом. Достаточно ежемесячной сверки дохода с порогом, чтобы заранее увидеть приближение к 20 млн и не потерять срок подготовки.
- Пересмотрите договоры. Формулировки «цена без НДС» или фиксированная цена без условия о пересмотре могут привести к тому, что налог придётся платить из собственной прибыли. Заранее направьте контрагентам уведомление и проект дополнительного соглашения: принцип формирования цены, дата вступления в силу, документооборот, правила для авансов.
- Проверьте учётную программу. Нужны счета-фактуры с выделенным налогом, книги покупок и продаж, подготовка декларации. Если вы станете плательщиком НДС, декларации сдаются ежеквартально до 25-го числа месяца, следующего за кварталом; за четвёртый квартал 2026 года срок — 25 января 2027 года.
- Смоделируйте обе ставки. Прикиньте налог и рентабельность сделок при 5% или 7% и при 22% с вычетом и только потом принимайте решение: при пониженных ставках выбор действует несколько лет.
Частые ошибки
- «Заморозили — значит, НДС отменили». Нет. Порог лишь не снижается, а при превышении 20 млн НДС обязателен.
- Считать доход по актам. Для порога важна дата поступления оплаты.
- Забыть про авансы. Они входят в доход и могут «перебросить» вас через порог раньше, чем выполнены работы.
- Выбирать ставку «на глаз». Разница в налоге при большом объёме закупок с НДС может быть существенной.
- Не пересмотреть договоры. При появлении НДС цена без оговорок остаётся прежней, а налог ложится на вас.
- Выставить счёт-фактуру с НДС, не имея на это обязанности. Налог придётся уплатить, а вычета не будет.
Как ЛОКСИТ помогает отслеживать изменения
Правила по НДС на УСН уточнялись несколько раз за последний год, и подзаконные акты ещё не завершены: дефлятор на 2027 год пока в проекте. Чтобы не опираться на пересказы, проверяйте нормы по актуальной редакции.
В комплекте КонсультантПлюс для бухгалтера собраны действующие редакции НК РФ, письма ФНС и Минфина, разборы спорных ситуаций и примеры заполнения документов. Быстро прикинуть налог и сравнить ставки помогут калькуляторы.
Если вам нужна консультация по вашей ситуации (например, как считать порог при совмещении режимов или что делать с договорами), специалисты ЛОКСИТ — официального партнёра «КонсультантПлюс» в Новосибирской области — помогут через Линию консультаций.
Следить за изменениями удобно в еженедельных обзорах важных документов, а если вы выбираете систему впервые, прочитайте статью «Кому нужен КонсультантПлюс: назначение и возможности системы».
Правовой вопрос? Спросите ИИ-помощника
Опишите ситуацию своими словами — помощник подготовит ответ со ссылками на нормы и документы по теме.


