


Смягчающие обстоятельства при налоговых штрафах: новые правила ФНС с 30 сентября 2026 и как снизить штраф
С 1 сентября 2026 года налоговый штраф при смягчающих обстоятельствах нельзя снижать более чем в 10 раз, а минимум по-прежнему составляет 2 раза. Раньше нижней границы у штрафа не было: размер скидки полностью зависел от усмотрения инспекции или суда. Теперь правила стали точнее. Приказ ФНС России от 24.07.2026 № ЕД-1-7/514@, который начинает действовать с 30 сентября 2026 года, подробно описывает, какие обстоятельства учитывать и во сколько раз уменьшать штраф.
Для бизнеса это двойная новость. С одной стороны, появился понятный механизм: можно заранее прикинуть, на какую скидку рассчитывать. С другой стороны, снижение зависит от документов: заявления на словах недостаточно.
Что изменилось
- Закон. Федеральный закон от 28.11.2025 № 425-ФЗ изменил ст. 114 НК РФ: с 1 сентября 2026 года штраф при смягчающих обстоятельствах снижается не менее чем в 2 раза, но не более чем в 10 раз.
- Приказ ФНС. Приказ от 24.07.2026 № ЕД-1-7/514@ устанавливает особенности учёта смягчающих обстоятельств: условия для каждого, шкалу снижения, нижние пределы штрафа и ограничения. Он применяется к налогоплательщикам, плательщикам сборов и страховых взносов, налоговым агентам и иным ответственным лицам.
- Принцип. Обстоятельство учитывается, только если его подтверждают документами и оно связано именно с тем нарушением, за которое назначен штраф.
- 01Задайте вопрос своими словами
- 02Получите ответ со ссылками на нормы
- 03И подборку документов по теме
Во сколько раз снизят штраф
Чем больше разных смягчающих обстоятельств, тем больше скидка. Шкала линейная:
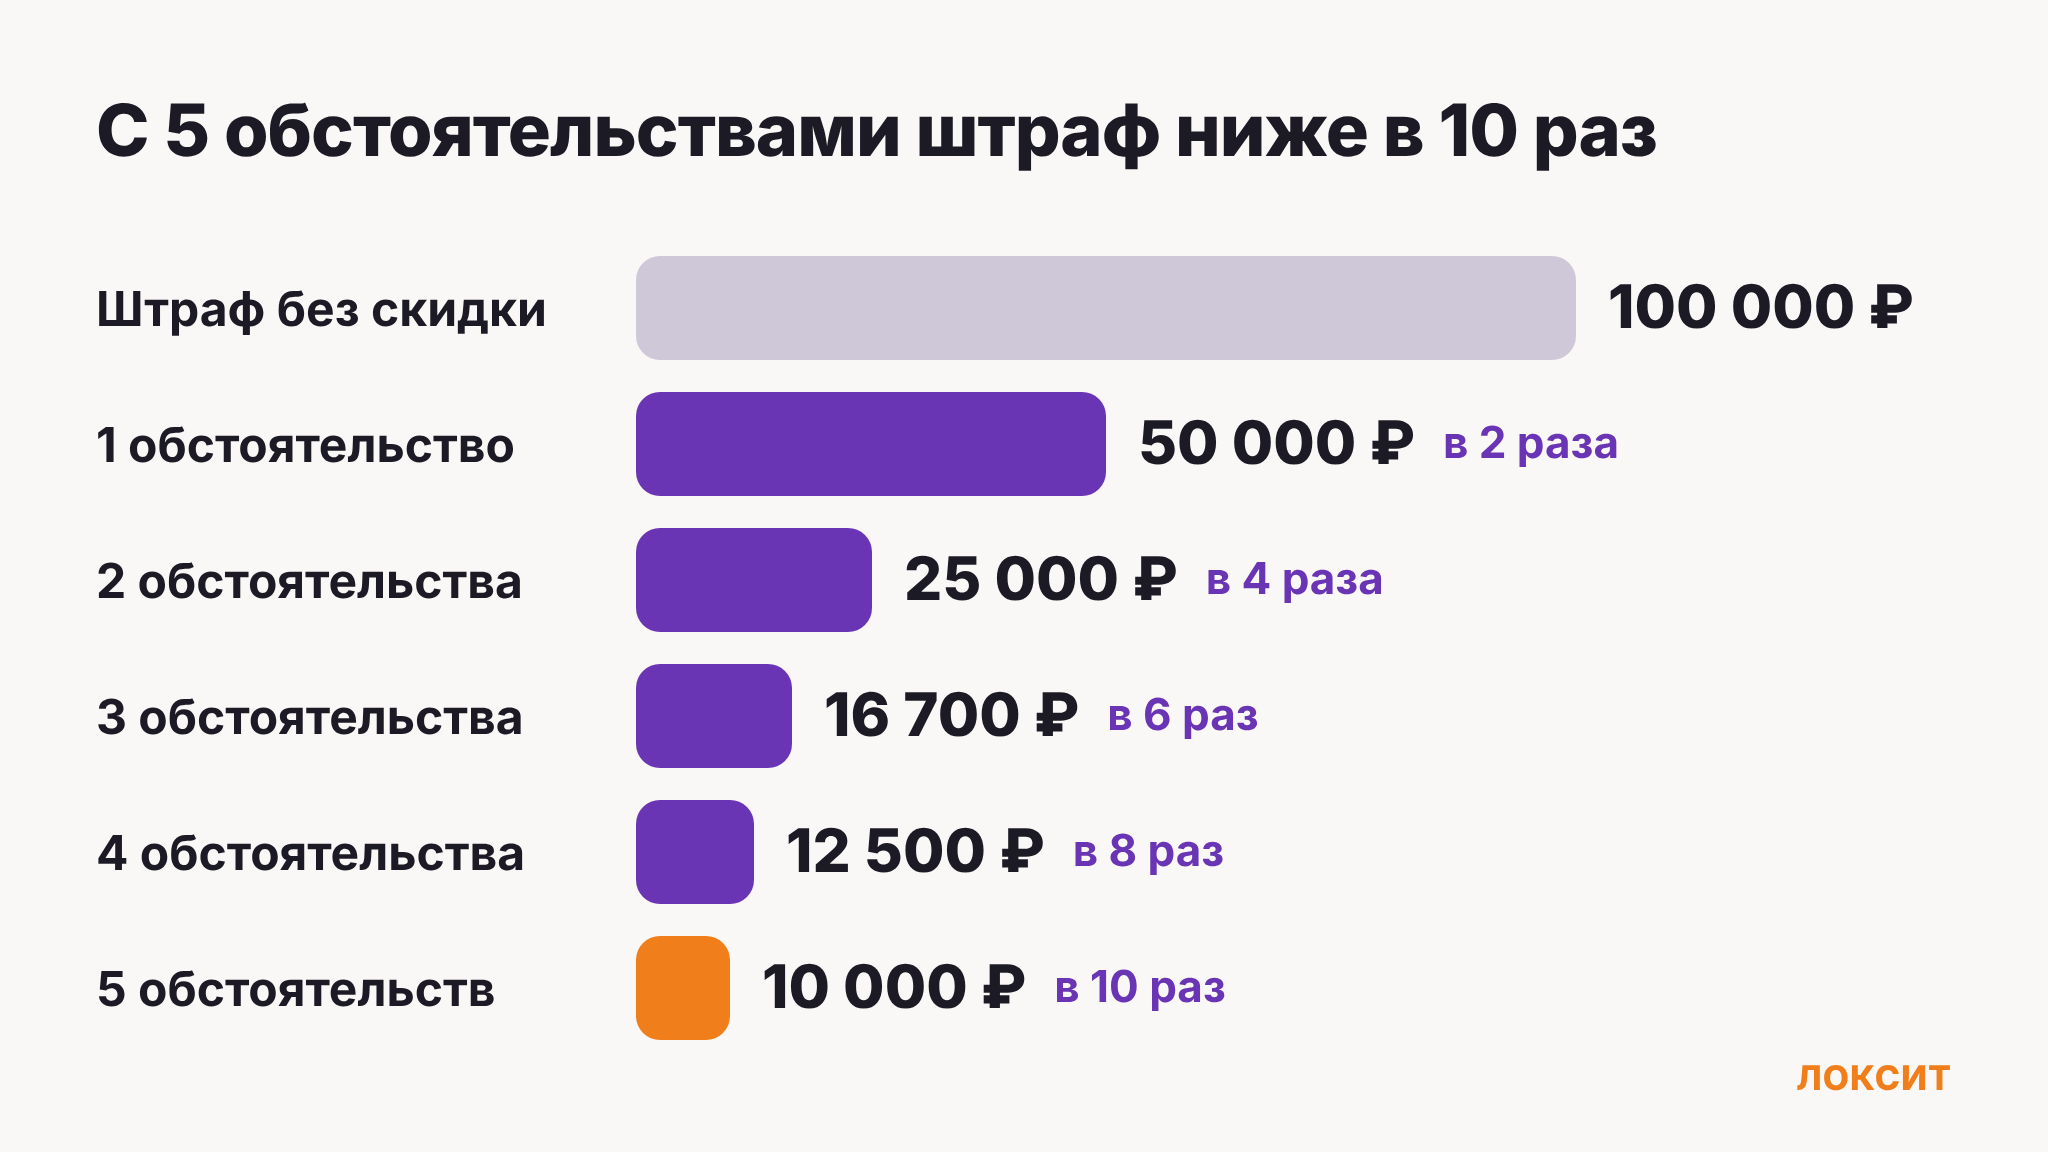
Важная деталь: несколько фактов одного вида считаются одним обстоятельством. Если вы докажете три разных факта тяжёлого положения организации, это всё равно одно обстоятельство. Чтобы двигаться по шкале, нужны обстоятельства из разных групп.
Нижний предел штрафа
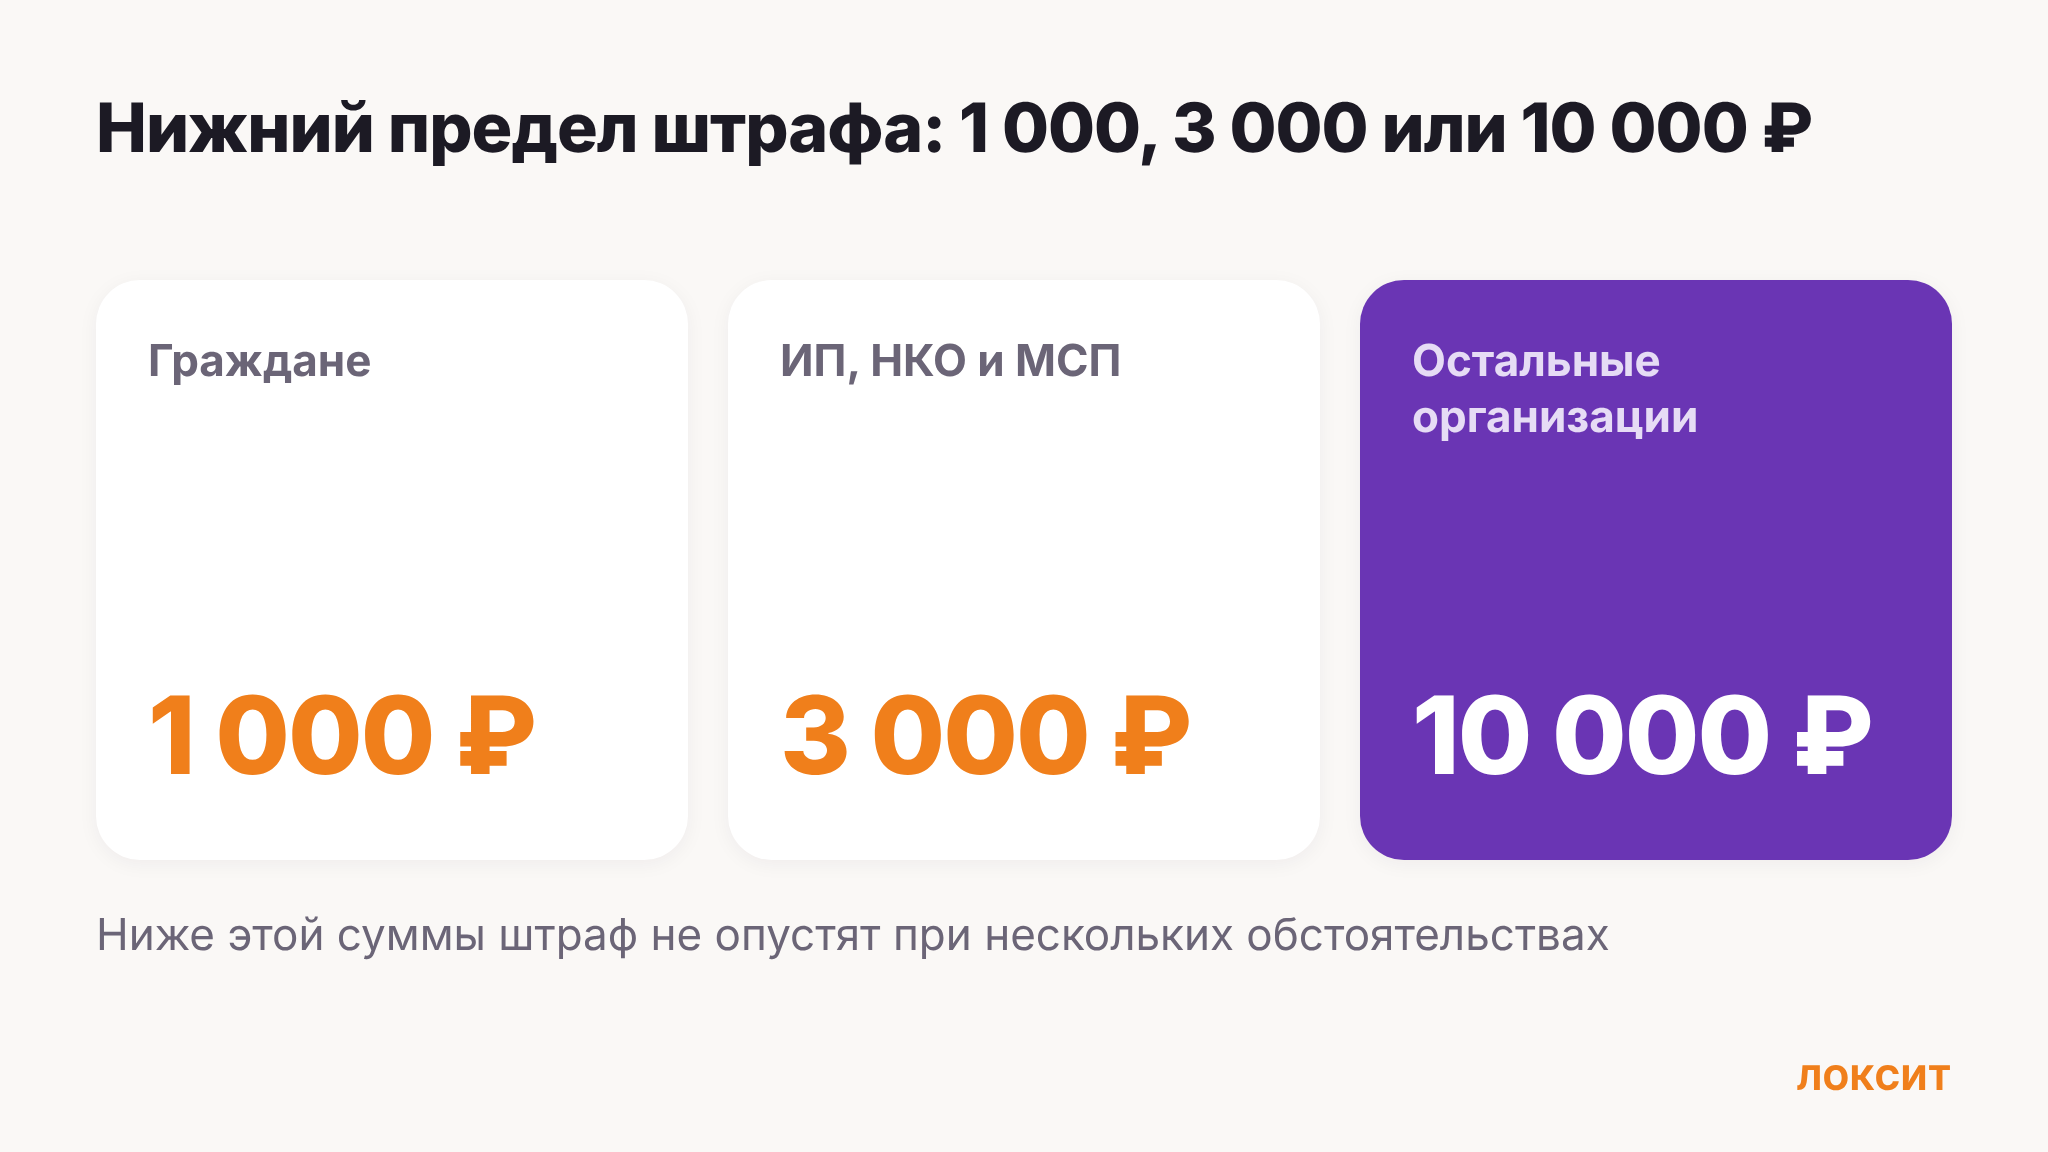
При нескольких обстоятельствах штраф не опустится ниже определённой суммы:
| Кто нарушил | Штраф не ниже |
|---|---|
| Граждане | 1 000 ₽ |
| ИП, НКО и субъекты МСП | 3 000 ₽ |
| Остальные организации | 10 000 ₽ |
Исключение — случай, когда обстоятельство одно и штраф снижают в 2 раза: этот предел тогда не применяется.
Пример (условный): штраф организации, не относящейся к МСП, составил 40 000 ₽, и вы подтвердили пять обстоятельств. По шкале это снижение в 10 раз, то есть 4 000 ₽, но нижний предел для такой организации — 10 000 ₽. Итоговый штраф: 10 000 ₽.
Какие обстоятельства учтут
Приказ раскрывает общий перечень из ст. 112 НК РФ конкретными условиями.
Для физических лиц и ИП:
- тяжёлые личные или семейные обстоятельства: тяжёлая болезнь самого лица или близких родственников, смерть члена семьи;
- угроза, принуждение, материальная, служебная или иная зависимость;
- тяжёлое материальное положение: потеря работы, отсутствие имущества для взыскания, иждивенцы, получение социальных выплат.
Для любых налогоплательщиков, как «иные» обстоятельства:
- Незначительность нарушения. Просрочка декларации, расчёта, уведомления или ответа на требование — до 3 рабочих дней включительно. Непредставление не более 10% истребованных документов. Занижение базы по неосторожности в пределах 10% налога за период и не более 5 млн ₽ (при отсутствии нарушений по ст. 54.1 НК РФ). Сам факт того, что нарушение допущено впервые, смягчающим не считается.
- Незначительная степень вины. Ошибка из-за неясных норм: нет практики или разъяснений либо практика противоречива.
- Тяжёлое имущественное положение организации. Долги по зарплате или платежам превышают доходы, на счетах не хватает денег, есть убытки либо прибыль упала на 30% и более. Ожидаемое ухудшение из-за уплаты самого налога основанием не служит.
- Внешние факторы (санкции, эпидемиологическая обстановка и т. п.) учитываются только при доказанном прямом влиянии: доходы упали более чем на 10% либо организация признана пострадавшей.
- Положительные характеристики. Социальная направленность деятельности, статус градообразующего предприятия, добросовестность не менее трёх лет при налоговой нагрузке выше средней по отрасли, заслуги, награды, участие в специальной военной операции, благотворительность. Для благотворительности есть шкала: помощь до 3 млн ₽ должна превышать 0,5% дохода, а свыше 10 млн ₽ — 0,1%.
Самоисправление и погашение долга: отдельная скидка
Отдельный блок касается тех, кто сам нашёл ошибку и исправил её:
- Если вы вовремя подали уточнённую декларацию, но денег на ЕНС не хватило на недоимку и пени, штраф уменьшают в 2 раза.
- Если после этого вы доплатите недоимку и пени до рассмотрения дела, уже сниженный штраф уменьшат ещё: на 20% при уплате не менее 25%, на 40% при уплате от 50%, на 60% при уплате от 75% и на 80% при полной уплате.
- Если уточнёнка подана с опозданием, она сама по себе обстоятельством не считается, но возмещение недоимки, выявленной проверкой, тоже даёт скидку: на 50% при возмещении от половины, на 60% от 75% и на 75% при полном возмещении.
Пример (условный): штраф по ст. 122 НК РФ составил 100 000 ₽. Самоисправление снижает его вдвое до 50 000 ₽, а полная уплата недоимки и пеней до рассмотрения дела даёт ещё 80% скидки. Итог: 10 000 ₽.
Где скидки не будет
- Умышленное уклонение через взаимозависимых лиц. Если выездная проверка выявила несколько умышленных нарушений в разных периодах с участием взаимозависимых или подконтрольных лиц, либо повторное такое нарушение выявила камеральная проверка, штраф нельзя снизить более чем в 2 раза. Исключение: добровольное исправление и возмещение ущерба.
- Нарушения без недоимки. Для ст. 119 НК РФ (непредставление декларации) самоисправление и возмещение недоимки в качестве смягчающих не учитываются: недоимки нет.
- Нет документов. Без подтверждения обстоятельство не засчитают.
- Обстоятельство не связано с нарушением. Если у вас несколько нарушений, каждое обстоятельство учитывают только по тому составу, к которому оно относится. Исключение — тяжёлое имущественное положение и положительные характеристики: они применимы ко всем нарушениям.
Как заявить смягчающие обстоятельства
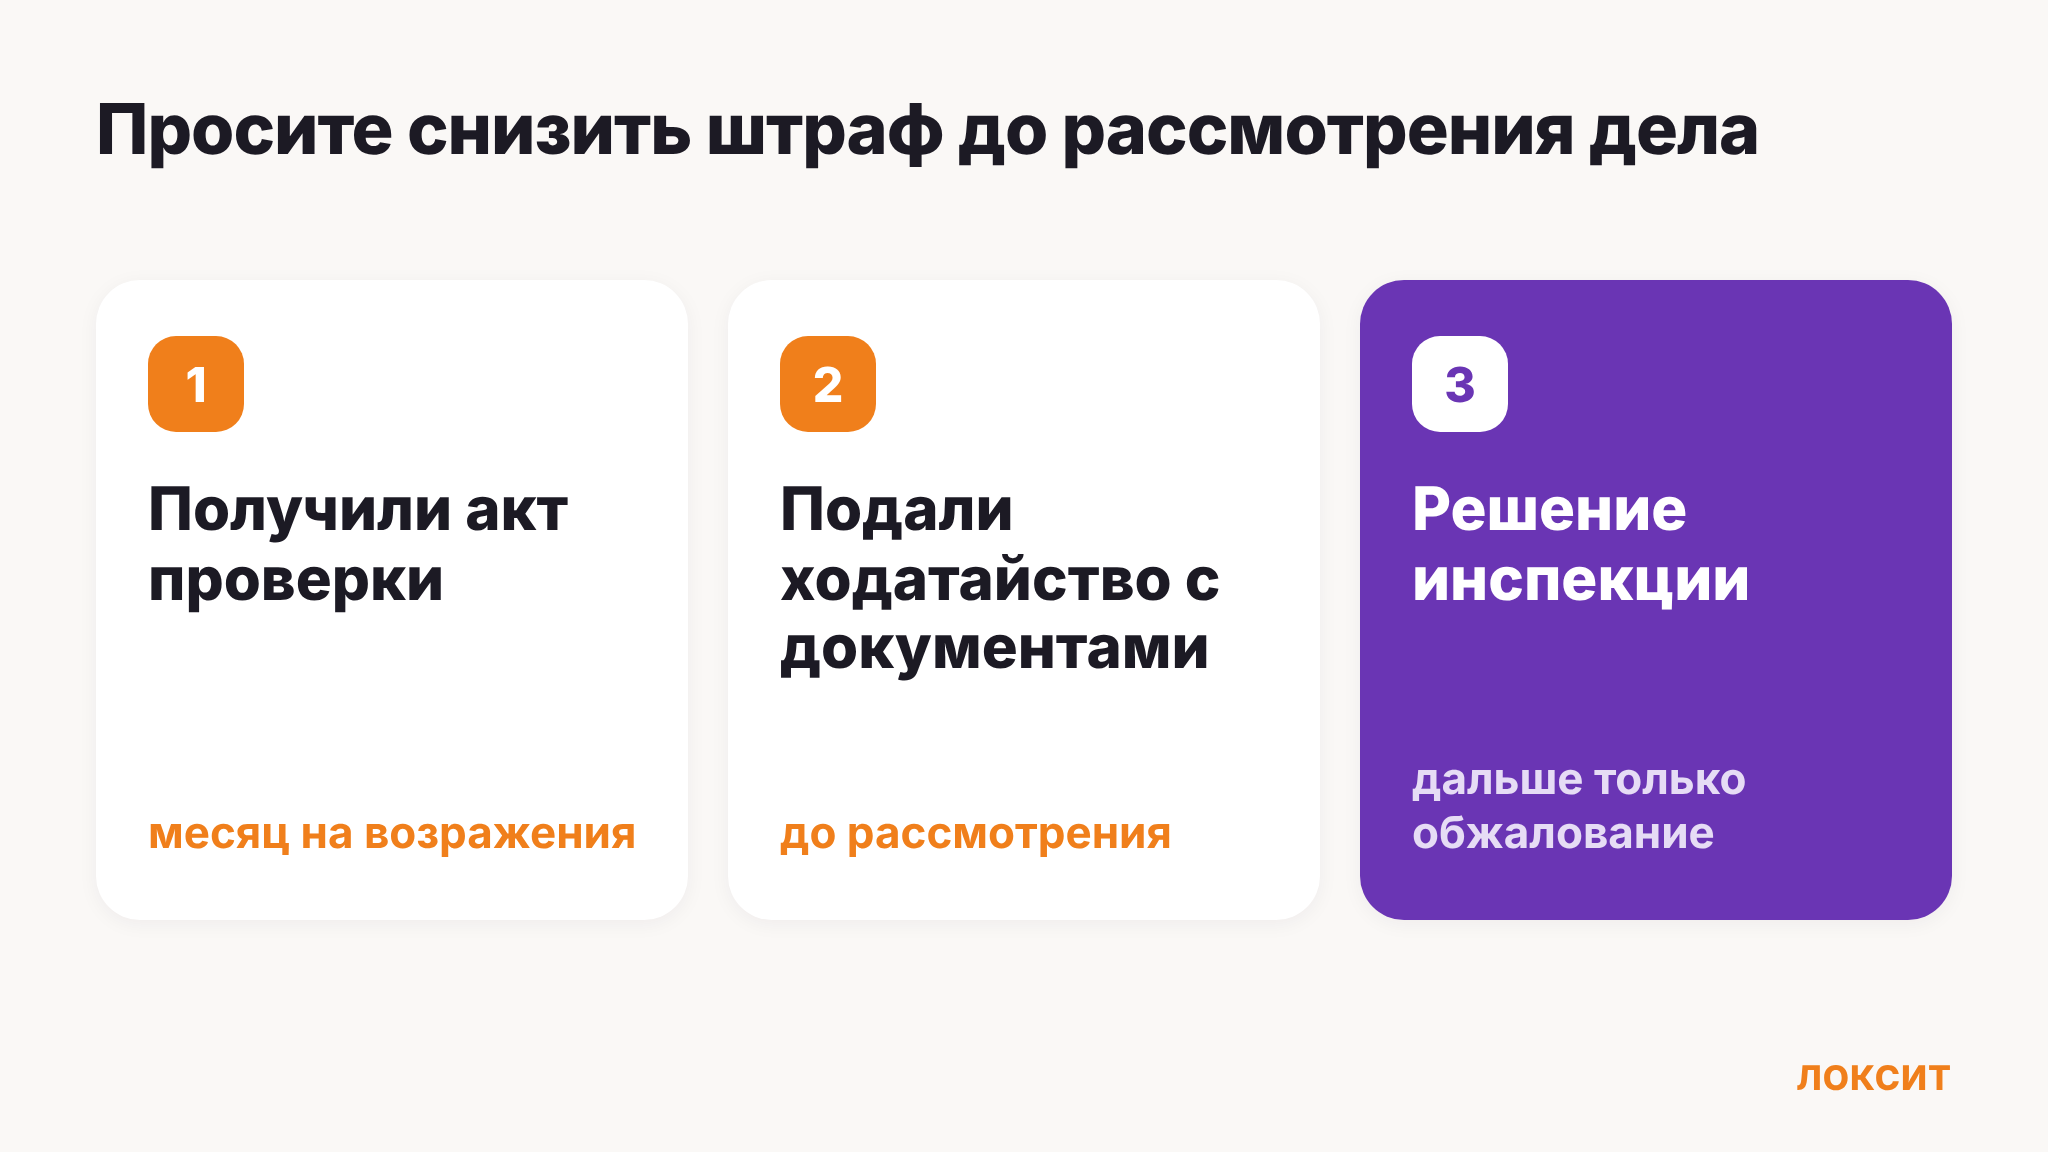
Приказ не устанавливает специальную форму и сроки: обстоятельства учитывают при определении размера штрафа. На практике порядок такой:
- Не ждите, что инспекция всё найдёт сама. Налоговый орган не обязан искать смягчающие обстоятельства: их нужно заявить и подтвердить.
- Подайте ходатайство в свободной форме вместе с документами. Сделать это нужно до рассмотрения материалов проверки. Возражения на акт можно подать в течение месяца со дня его получения.
- Если не успели письменно, заявите устно на рассмотрении и попросите внести ваше заявление в протокол.
- Погашайте недоимку и пени до рассмотрения дела: от этого зависит дополнительная скидка.
- Если решение уже вынесено, его можно обжаловать в вышестоящий налоговый орган, а затем в арбитражный суд. Суд оценивает смягчающие обстоятельства самостоятельно, но тоже в пределах общего потолка в 10 раз.
Перечня документов приказ не содержит, поэтому подбирайте их под каждое обстоятельство. Например: справки и выписки по счетам, бухгалтерская отчётность, данные о долгах по зарплате и платежам, документы о болезни или потере работы, подтверждения благотворительности, переписка с оператором ЭДО при сбое, разъяснения или практика, на которые вы опирались.
В законе нет отдельных переходных положений, поэтому вопрос о нарушениях, совершённых до 1 сентября 2026 года, лучше проверять в каждой конкретной ситуации.
Частые ошибки
- Заявить обстоятельства слишком поздно. После вступления решения в силу снизить штраф уже сложнее.
- Ограничиться формулировкой «прошу снизить». Нужны факты и документы.
- Считать, что первое нарушение само смягчает штраф. По приказу это отдельным обстоятельством не считается.
- Не заметить, что несколько фактов — это одно обстоятельство. Шкала считается по числу разных обстоятельств.
- Забыть про налог и пени. Смягчение касается только штрафа: недоимку и пени платят в полном размере.
- Не пересчитать штраф самому. Проверьте, правильно ли инспекция применила шкалу и нижние пределы.
Как ЛОКСИТ помогает
Правила снижения штрафов только начинают применяться, и практика появится не сразу, поэтому важно опираться на актуальные тексты и судебные позиции.
В комплекте КонсультантПлюс для бухгалтера собраны действующие редакции НК РФ и приказов ФНС, разъяснения и разборы спорных ситуаций. Следить за новыми решениями судов удобно по обзорам судебной практики Арбитражного суда Западно-Сибирского округа.
Если вы получили акт проверки или требование и нужно быстро выстроить позицию, специалисты ЛОКСИТ — официального партнёра «КонсультантПлюс» в Новосибирской области — помогут через Линию консультаций. По сложным спорам подключайте правовой консалтинг от узких специалистов.
Если вы только выбираете справочно-правовую систему, начните со статьи «Кому нужен КонсультантПлюс: назначение и возможности системы».
Правовой вопрос? Спросите ИИ-помощника
Опишите ситуацию своими словами — помощник подготовит ответ со ссылками на нормы и документы по теме.


